
Trong quá trình hoạt động, các hộ kinh doanh cá thể không chỉ phải chịu trách nhiệm về sản xuất kinh doanh mà còn phải tuân thủ nghiêm ngặt các quy định về thuế. Việc nộp các khoản thuế này không chỉ là nghĩa vụ pháp lý mà còn là yếu tố quan trọng trong việc duy trì sự ổn định tài chính và phát triển bền vững của doanh nghiệp. Bài viết dưới đây sẽ đi vào phân tích và giải thích các loại thuế mà hộ kinh doanh cá thể phải đóng, cùng những quy định và thủ tục liên quan để giúp độc giả hiểu rõ hơn về vấn đề này.
I. Hộ kinh doanh cá thể là gì?
Hộ kinh doanh cá thể là một loại hình kinh doanh nhỏ, được thành lập và hoạt động bởi một cá nhân, không cần thành lập công ty hoặc doanh nghiệp tập thể. Hình thức này phổ biến trong các hoạt động như buôn bán, dịch vụ cá nhân, nông nghiệp và thương mại nhỏ lẻ. Người sở hữu hộ kinh doanh cá thể chịu trách nhiệm pháp lý đối với toàn bộ hoạt động kinh doanh và có thể phải chịu trách nhiệm về nợ nần bằng tài sản cá nhân.
II. Các loại thuế hộ kinh doanh cá thể phải đóng
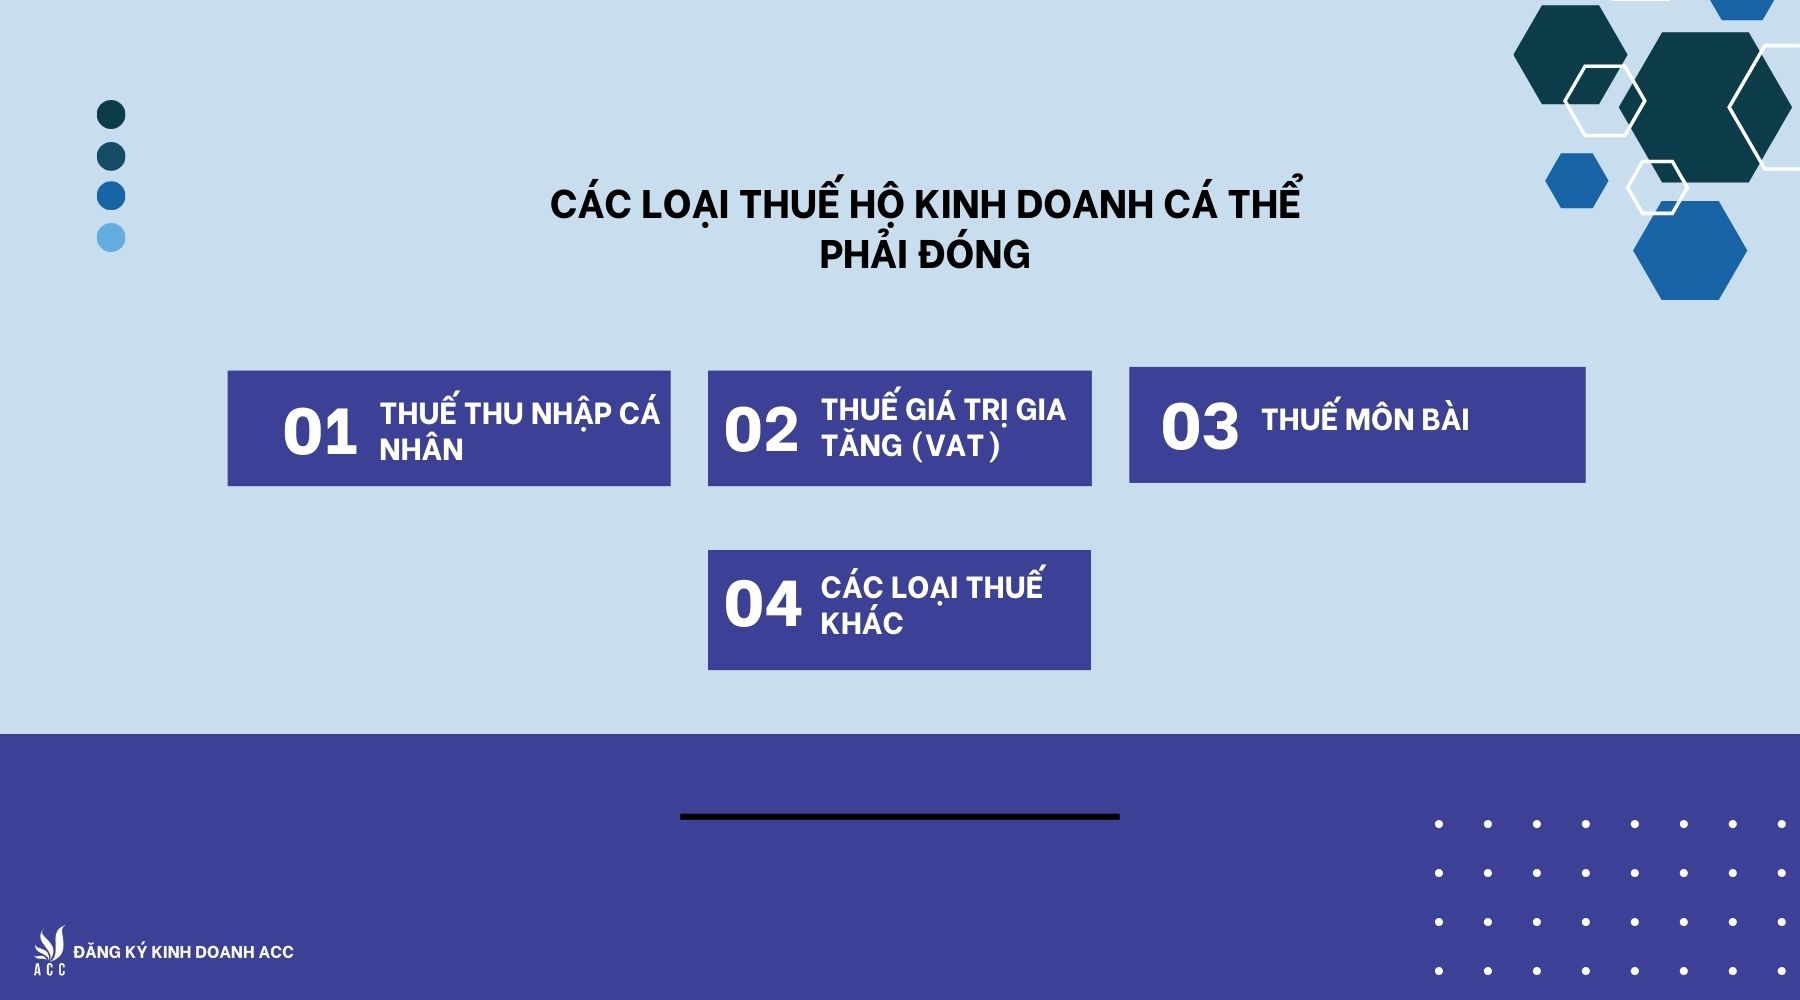
1. Thuế thu nhập cá nhân:
Khoản thuế áp dụng cho thu nhập mà cá nhân từ hộ kinh doanh cá thể thu được sau khi khấu trừ các chi phí liên quan. Thu nhập này bao gồm cả lợi nhuận từ việc kinh doanh, tiền lương và các khoản thu nhập khác như lãi từ đầu tư. Các cá nhân phải khai báo và nộp thuế thu nhập cá nhân đúng hạn theo quy định của pháp luật thuế.
2. Thuế giá trị gia tăng (VAT):
Loại thuế áp dụng cho các hoạt động mua bán hàng hóa, cung cấp dịch vụ và nhập khẩu hàng hóa từ nước ngoài vào Việt Nam. Hộ kinh doanh cá thể thực hiện thuế VAT bằng cách tính và thu của người tiêu dùng hoặc chịu trách nhiệm khai thuế nếu doanh thu hàng năm vượt quá ngưỡng miễn thuế.
3. Thuế môn bài:
Thuế môn bài áp dụng cho các ngành nghề nhất định như dịch vụ vận tải, dịch vụ hộ gia đình, giải trí và khác. Thuế môn bài là một khoản thu nhập quan trọng cho ngân sách nhà nước và phụ thuộc vào loại hình hoạt động kinh doanh và phạm vi của các dịch vụ cụ thể.
4. Các loại thuế khác:
Bao gồm thuế môi trường áp dụng cho các hoạt động sản xuất, kinh doanh gây ô nhiễm môi trường; thuế nhà đất áp dụng cho việc sử dụng đất; thuế xuất nhập khẩu áp dụng cho hoạt động xuất khẩu, nhập khẩu hàng hóa. Ngoài ra còn có các loại thuế đặc biệt như thuế thu nhập từ bất động sản, thuế sử dụng đất, thuế xăng dầu và các khoản thuế khác có thể áp dụng tùy thuộc vào hoạt động kinh doanh cụ thể của hộ kinh doanh cá thể.
III. Chi tiết các bước nộp thuế cho hộ kinh doanh cá thể
- Xác định loại thuế áp dụng: Trước tiên, phải xác định và hiểu rõ loại thuế mà hộ kinh doanh cá thể phải đóng, bao gồm thuế thu nhập cá nhân, thuế giá trị gia tăng (VAT), thuế môn bài và các loại thuế khác phù hợp với hoạt động kinh doanh của bạn.
- Khai báo thuế: Đăng ký và khai báo thuế theo quy định của cơ quan thuế địa phương. Bạn cần điền đầy đủ thông tin cá nhân, thông tin về hoạt động kinh doanh và các thông tin liên quan đến thuế.
- Tính toán thuế: Tính toán số thuế phải nộp dựa trên thu nhập hoặc doanh thu thực tế của hộ kinh doanh cá thể. Các khoản chi phí hợp lệ có thể được khấu trừ trước khi tính toán thuế.
- Lập và nộp tờ khai thuế: Lập tờ khai thuế đầy đủ và chính xác theo mẫu quy định của cơ quan thuế. Sau đó, nộp tờ khai và thanh toán số thuế phải nộp tại các điểm thuế hoặc qua các hình thức thanh toán điện tử.
- Báo cáo thuế: Đảm bảo thực hiện báo cáo thuế đúng hạn và theo đúng quy định. Điều này bao gồm việc nộp báo cáo tài chính, cân đối kế toán và các báo cáo thuế khác theo yêu cầu của cơ quan thuế.
IV. Câu hỏi thường gặp
1. Các khoản phạt liên quan đến thuế mà hộ kinh doanh cá thể có thể phải đối mặt là gì?
Các khoản phạt liên quan đến thuế mà hộ kinh doanh cá thể có thể phải đối mặt có thể bao gồm những điều sau:
- Phạt chậm nộp thuế: Nếu hộ kinh doanh cá thể không nộp thuế đúng hạn, có thể bị áp đặt phạt chậm nộp thuế, tính theo tỷ lệ phần trăm trên số tiền thuế chậm nộp và số ngày chậm.
- Phạt không khai báo, khai khống: Nếu hộ kinh doanh cá thể không khai báo thuế đầy đủ, chính xác hoặc cố ý khai khống thông tin, cơ quan thuế có thể áp dụng phạt nặng.
- Phạt vi phạm các quy định về tính toán thuế: Nếu hộ kinh doanh cá thể tính toán thuế không đúng quy định pháp luật, có thể phải chịu phạt tùy theo mức độ vi phạm.
- Phạt về hóa đơn, chứng từ: Vi phạm quy định về hóa đơn, chứng từ thuế như không cấp hóa đơn, sử dụng hóa đơn không đúng quy định cũng có thể bị áp dụng các khoản phạt.
- Phạt về báo cáo tài chính, cân đối kế toán: Nếu hộ kinh doanh cá thể không báo cáo tài chính, cân đối kế toán đúng quy định hoặc không đúng thời hạn cũng có thể bị áp dụng các biện pháp xử phạt.
2. Loại thuế nào có thể được miễn giảm đối với hộ kinh doanh cá thể?
Hộ kinh doanh cá thể có thể được miễn giảm thuế thu nhập cá nhân trong các trường hợp như hoạt động sản xuất, kinh doanh nhỏ lẻ không vượt quá mức miễn thuế quy định, được hưởng chính sách ưu đãi địa phương, và áp dụng chế độ đặc thù ngành nghề như nông nghiệp, dịch vụ cộng đồng, y tế, giáo dục.
Tóm lại, việc hiểu và tuân thủ đầy đủ các loại thuế mà hộ kinh doanh cá thể phải đóng là rất quan trọng để đảm bảo hoạt động kinh doanh luôn tuân thủ pháp luật và tránh các rủi ro phạt lớn từ cơ quan thuế. Bằng việc nắm vững các quy định và thực hiện đúng các thủ tục liên quan đến thuế, hộ kinh doanh cá thể có thể tối ưu hóa năng suất kinh doanh và duy trì sự bền vững trong thời gian dài.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN