
Khi tiến hành kinh doanh cá thể, việc hiểu và tính toán thuế một cách chính xác là vô cùng quan trọng. Bằng cách nắm vững quy định và phương pháp tính toán thuế hợp lý, chủ doanh nghiệp có thể đảm bảo tuân thủ các quy định pháp luật và tối ưu hóa khả năng tài chính của mình. Cùng ACC tìm hiểu những thông tin cần thiết về Cách tính thuế hộ kinh doanh cá thể chính xác qua bài viết sau nhé.
I. Thuế hộ kinh doanh cá thể là gì?
Thuế hộ kinh doanh cá thể là loại thuế áp dụng cho cá nhân hoặc hộ kinh doanh cá nhân tự doanh hoạt động kinh doanh. Đối với hộ kinh doanh cá thể, cá nhân chủ doanh nghiệp chịu trách nhiệm trực tiếp về việc tính toán, nộp và tuân thủ các quy định thuế. Thuế này được tính dựa trên lợi nhuận hoặc doanh thu thu được từ hoạt động kinh doanh của cá nhân hoặc hộ kinh doanh, và các quy định về mức thuế, cách tính và nộp thuế có thể khác nhau tùy theo quy định của từng quốc gia.

II. Các loại thuế hộ kinh doanh cá thể cần phải nộp
1. Thuế thu nhập cá nhân (TNCN):
- Đây là loại thuế áp dụng cho lợi nhuận hoặc thu nhập cá nhân từ hoạt động kinh doanh. Thuế này được tính dựa trên thu nhập chịu thuế của cá nhân sau khi trừ đi các khoản miễn thuế và giảm thuế hợp lệ.
2. Thuế giá trị gia tăng (VAT):
- Đối với các doanh nghiệp kinh doanh sản phẩm hoặc cung cấp dịch vụ, thuế VAT được tính trên giá trị gia tăng trong quá trình sản xuất hoặc cung ứng dịch vụ. Các doanh nghiệp phải thuế VAT từ khách hàng và sau đó nộp cho cơ quan thuế.
3. Thuế thu nhập doanh nghiệp (TNDN):
- Thuế này áp dụng cho lợi nhuận của doanh nghiệp, bao gồm cả doanh nghiệp cá nhân. Nó được tính dựa trên lợi nhuận chịu thuế của doanh nghiệp sau khi trừ đi các khoản miễn thuế và giảm thuế hợp lệ.
4. Các loại thuế địa phương:
- Ngoài các loại thuế trên, các doanh nghiệp còn có thể phải nộp các loại thuế địa phương như thuế môi trường, thuế sử dụng đất, hoặc các loại phí, lệ phí do cơ quan chức năng địa phương quy định.
5. Các khoản thuế khác (nếu có):
- Ngoài các loại thuế trên, tùy thuộc vào loại hình kinh doanh và quy định của quốc gia, có thể có các loại thuế khác như thuế tiêu thụ đặc biệt, thuế nhập khẩu, hoặc các loại phí, thuế phạt khác.
III. Các bước để tính thuế hộ kinh doanh cá thể
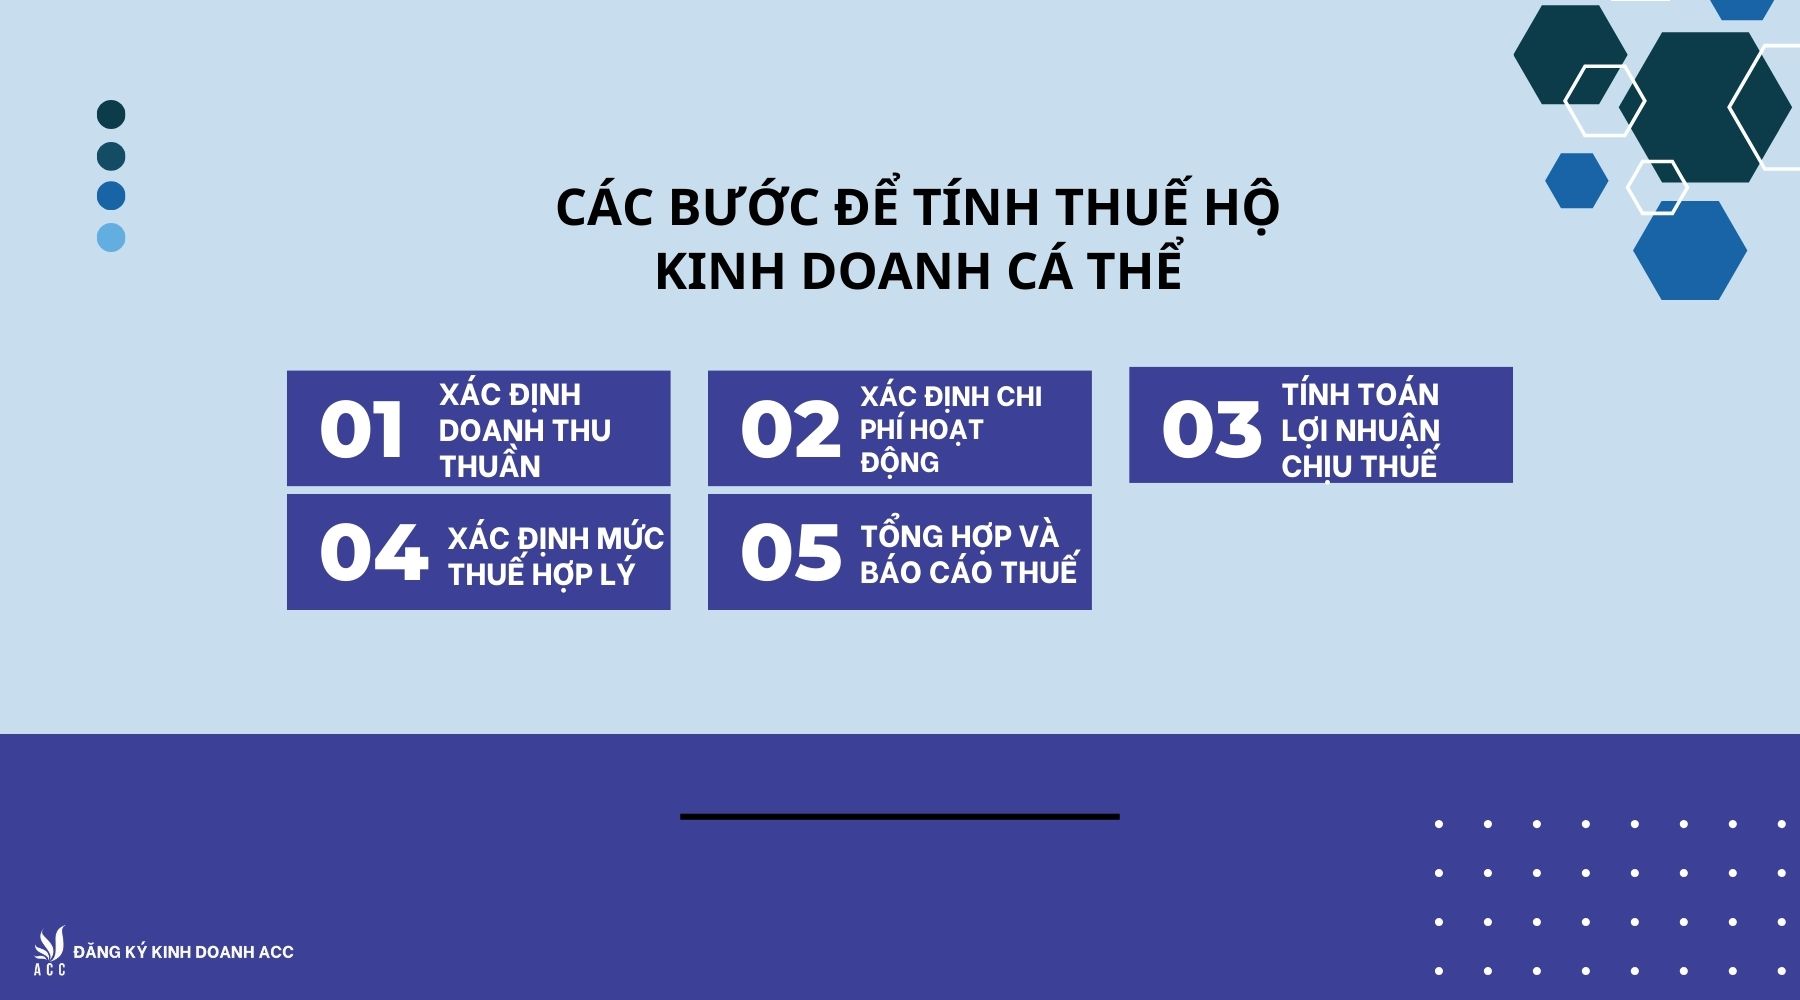
1. Xác định doanh thu thuần:
- Doanh thu thuần là tổng số tiền thu được từ các hoạt động kinh doanh của cá nhân hoặc hộ kinh doanh cá thể trước khi trừ bất kỳ chi phí nào. Điều này bao gồm tiền bán hàng hoặc cung cấp dịch vụ và bất kỳ thu nhập nào khác từ các nguồn khác nhau.
2. Xác định chi phí hoạt động:
- Chi phí hoạt động bao gồm tất cả các chi phí liên quan đến việc vận hành doanh nghiệp, bao gồm chi phí mua hàng hoặc nguyên liệu, tiền thuê mặt bằng, tiền lương cho nhân viên, chi phí quảng cáo và tiếp thị, chi phí vận chuyển và bất kỳ chi phí hoạt động kinh doanh nào khác.
3. Tính toán lợi nhuận chịu thuế:
- Lợi nhuận chịu thuế là số tiền thu nhập còn lại sau khi trừ đi tất cả các chi phí từ doanh thu thuần. Nó là một chỉ số quan trọng để xác định mức thuế sẽ được tính dựa trên đó.
4. Xác định mức thuế hợp lý:
- Dựa vào quy định của pháp luật thuế địa phương hoặc quốc gia, xác định tỷ lệ thuế áp dụng cho lợi nhuận chịu thuế. Mức thuế này có thể thay đổi tùy thuộc vào doanh thu, loại hình kinh doanh và quy định thuế của từng quốc gia.
5. Tổng hợp và báo cáo thuế:
- Tổng hợp số thuế phải nộp dựa trên lợi nhuận chịu thuế và tỷ lệ thuế áp dụng. Sau đó, chuẩn bị và nộp báo cáo thuế cho cơ quan thuế địa phương hoặc quốc gia theo quy định. Đảm bảo rằng các báo cáo được hoàn thành và nộp đúng hạn để tránh phạt hoặc rủi ro pháp lý.
IV. Các yếu tố cần lưu ý trong quá trình tính thuế hộ kinh doanh cá thể
1. Các quy định pháp lý và thuế:
- Hiểu rõ và tuân thủ các quy định và luật lệ về thuế địa phương và quốc gia liên quan đến kinh doanh cá nhân. Điều này bao gồm việc nắm vững các quy định về thuế thu nhập cá nhân, thuế giá trị gia tăng, và các quy định khác về thuế doanh nghiệp cá thể.
2. Định nghĩa doanh thu và chi phí:
- Cẩn thận xác định và phân loại các khoản doanh thu và chi phí. Điều này đòi hỏi việc ghi chép kỹ lưỡng các giao dịch kinh doanh để đảm bảo tính chính xác và minh bạch trong việc tính toán thuế.
3. Sử dụng phần mềm hoặc công cụ tính toán thuế:
- Sử dụng các phần mềm hoặc công cụ tính toán thuế phù hợp để giảm thiểu sai sót và tối ưu hóa quy trình tính toán. Các công cụ này thường cung cấp tính năng tự động hóa cho việc tính toán và báo cáo thuế, giúp tiết kiệm thời gian và năng lượng.
4. Theo dõi các thay đổi pháp lý và thuế mới:
- Đảm bảo luôn cập nhật và theo dõi các thay đổi trong pháp luật thuế và chính sách thuế mới. Điều này bao gồm việc hiểu và áp dụng các biện pháp khẩn cấp, thay đổi thuế mới, và các chính sách thuế mới có thể ảnh hưởng đến tình hình thuế của doanh nghiệp cá thể.
V. Các biện pháp để tối ưu hóa việc tính thuế hộ kinh doanh cá thể
1. Tối ưu hóa cách tổ chức kế toán và ghi chép:
- Sắp xếp cẩn thận hệ thống kế toán và ghi chép để thu thập và lưu trữ thông tin kinh doanh một cách rõ ràng và có tổ chức. Sử dụng phần mềm kế toán hiện đại để tự động hóa quy trình và giảm thiểu sai sót.
2. Tối ưu hóa việc phân loại chi phí:
- Phân loại và ghi chép chi phí một cách chính xác và chi tiết. Điều này giúp xác định rõ ràng các khoản chi phí được giảm trừ để tính toán thuế, đồng thời tối ưu hóa việc khai thác các khoản chi phí được miễn thuế hoặc giảm thuế.
3. Tận dụng các khoản khấu trừ và giảm thuế hợp lệ:
- Nắm bắt và tận dụng các khoản khấu trừ và giảm thuế được quy định trong pháp luật thuế, bao gồm các khoản miễn thuế, khoản khấu trừ cá nhân, và các chi phí kinh doanh được cho phép.
4. Tối ưu hóa cấu trúc tổ chức:
- Xem xét lại cấu trúc tổ chức của doanh nghiệp để tối ưu hóa việc phân phối thu nhập và chi phí, giảm thiểu nhu cầu vay nợ, và tối ưu hóa cơ cấu thuế.
5. Luôn cập nhật và tuân thủ pháp luật thuế:
- Theo dõi các thay đổi trong pháp luật thuế và chính sách thuế mới để tối ưu hóa việc tính toán thuế theo cách hiệu quả nhất. Đảm bảo tuân thủ đầy đủ các quy định pháp lý và thực hiện tính thuế đúng cách để tránh bị phạt hoặc rủi ro pháp lý.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN