
Quy định về mức thuế suất GTGT đối với dịch vụ tư vấn du học không chỉ giúp các cơ quan quản lý thuế dễ dàng theo dõi và kiểm soát hoạt động tài chính mà còn góp phần duy trì sự ổn định và minh bạch trong ngành dịch vụ này. Hãy cùng công ty luật ACC tìm hiểu nhé.
I. Mức thuế suất GTGT là gì?
Mức thuế suất GTGT (Giá trị gia tăng) là tỷ lệ phần trăm mà doanh nghiệp phải nộp cho cơ quan thuế trên giá trị gia tăng của hàng hóa hoặc dịch vụ trong quá trình sản xuất và phân phối.
II. Mức thuế suất GTGT của dịch vụ tư vấn du học là bao nhiêu?
Theo quy định tại Điểm a Điều 9 Thông tư Số: 219/2013/TT-BTC quy định về thuế suất 0% áp dụng như sau:
“1. Thuế suất 0%: áp dụng đối với hàng hóa, dịch vụ xuất khẩu; hoạt động xây dựng, lắp đặt công trình ở nước ngoài và ở trong khu phi thuế quan; vận tải quốc tế; hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% hướng dẫn tại khoản 3 Điều này.
Hàng hóa, dịch vụ xuất khẩu là hàng hóa, dịch vụ được bán, cung ứng cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam; bán, cung ứng cho tổ chức, cá nhân trong khu phi thuế quan; hàng hóa, dịch vụ cung cấp cho khách hàng nước ngoài theo quy định của pháp luật.
a) Hàng hóa xuất khẩu bao gồm:
– Hàng hóa xuất khẩu ra nước ngoài, kể cả ủy thác xuất khẩu;
– Hàng hóa bán vào khu phi thuế quan theo quy định của Thủ tướng Chính phủ; hàng bán cho cửa hàng miễn thuế;
– Hàng hóa bán mà điểm giao, nhận hàng hóa ở ngoài Việt Nam;
– Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam;
– Các trường hợp được coi là xuất khẩu theo quy định của pháp luật:
+ Hàng hóa gia công chuyển tiếp theo quy định của pháp luật thương mại về hoạt động mua, bán hàng hóa quốc tế và các hoạt động đại lý mua, bán, gia công hàng hóa với nước ngoài.
+ Hàng hóa xuất khẩu tại chỗ theo quy định của pháp luật.
+ Hàng hóa xuất khẩu để bán tại hội chợ, triển lãm ở nước ngoài.
b) Dịch vụ xuất khẩu bao gồm dịch vụ cung ứng trực tiếp cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam; cung ứng trực tiếp cho tổ chức, cá nhân ở trong khu phi thuế quan và tiêu dùng trong khu phi thuế quan.
…….”
Như vậy không có quy định rằng dịch vụ tư vấn du học sẽ được áp dụng thuế suất 0%.
Theo quy định tại điều 11 Thông tư Số: 219/2013/TT-BTC quy định mức thuế suất 10% như sau:
“Thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không được quy định tại Điều 4, Điều 9 và Điều 10 Thông tư này.
Các mức thuế suất thuế GTGT nêu tại Điều 10, Điều 11 được áp dụng thống nhất cho từng loại hàng hóa, dịch vụ ở các khâu nhập khẩu, sản xuất, gia công hay kinh doanh thương mại.”
Kết luận, dịch vụ tư vấn du học sẽ chịu thuế suất GTGT là 10% vì không thuộc các trường hợp quy định tại Điều 4, điều 9 và 10.
>> Đọc thêm Mục tiêu, nội dung của chương trình đào tạo nghiệp vụ tư vấn du học để hiểu thêm nhé.
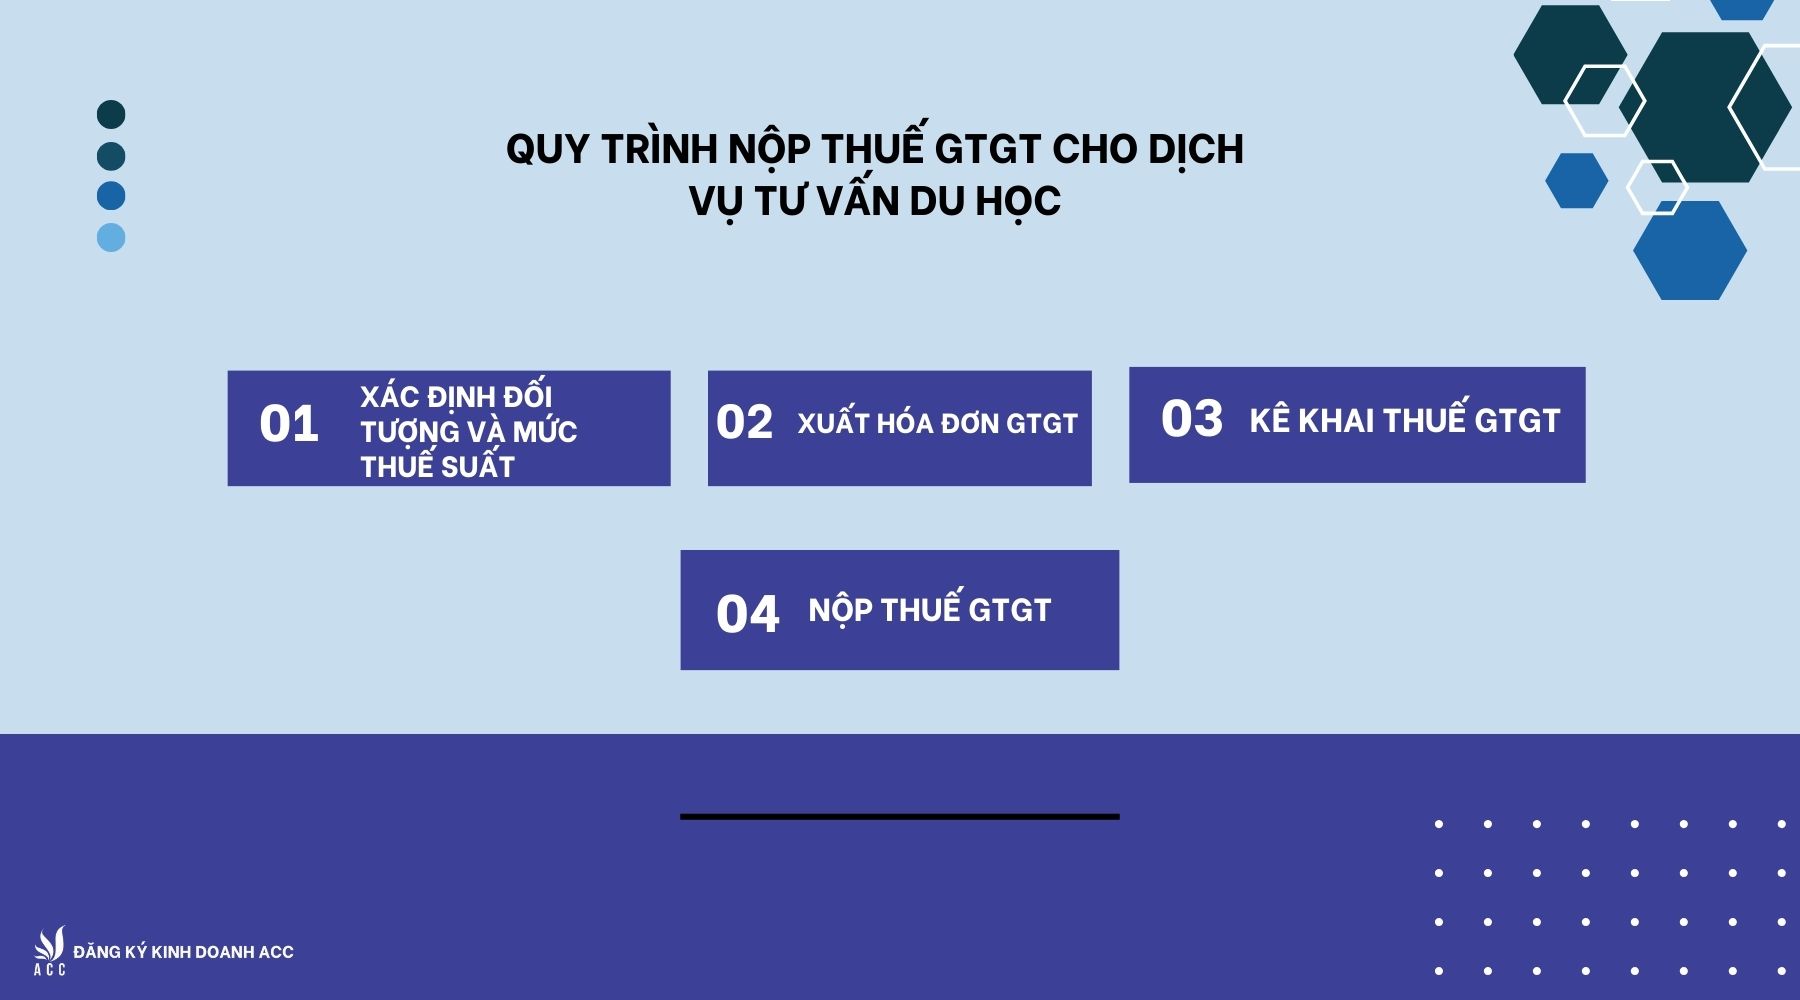
III. Quy trình nộp thuế GTGT cho dịch vụ tư vấn du học
1. Xác định đối Tượng và mức thuế suất
- Xác định loại dịch vụ: Dịch vụ tư vấn du học thuộc loại dịch vụ cần nộp thuế GTGT.
- Xác định mức thuế suất: Theo quy định hiện hành, dịch vụ tư vấn du học thường áp dụng mức thuế suất 10% (hoặc có thể có quy định đặc thù).
2. Xuất hóa đơn GTGT
- Lập hóa đơn: Khi cung cấp dịch vụ tư vấn du học, doanh nghiệp phải xuất hóa đơn GTGT cho khách hàng. Hóa đơn này cần thể hiện rõ số tiền dịch vụ, mức thuế suất GTGT, và số tiền thuế GTGT phải nộp.
- Lưu trữ hóa đơn: Hóa đơn GTGT phải được lưu trữ đầy đủ theo quy định để phục vụ việc kiểm tra, thanh tra thuế sau này.
3. Kê khai thuế GTGT
- Kê khai thuế hàng tháng/quý: Doanh nghiệp cần kê khai thuế GTGT trên tờ khai thuế theo mẫu quy định của cơ quan thuế. Tờ khai này thường được nộp hàng tháng hoặc hàng quý, tùy thuộc vào quy mô và đặc điểm của doanh nghiệp.
- Các mẫu tờ khai: Tờ khai thuế GTGT thường là mẫu 01/GTGT (dành cho kê khai thuế hàng tháng) hoặc mẫu 01/GTGT-QT (dành cho kê khai thuế hàng quý).
4. Nộp thuế GTGT
- Tính toán số thuế phải nộp: Dựa trên số thuế GTGT được kê khai trong tờ khai thuế, doanh nghiệp tính toán số tiền thuế GTGT phải nộp cho cơ quan thuế.
- Nộp thuế: Doanh nghiệp nộp số tiền thuế GTGT vào tài khoản của cơ quan thuế qua ngân hàng hoặc các hình thức nộp thuế điện tử.
IV. Thời hạn nộp thuế GTGT
1. Khai và nộp thuế theo tháng:
- Hồ sơ khai thuế: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Số tiền thuế: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Ví dụ: Doanh nghiệp phát sinh doanh thu trong tháng 7/2024, thì: * Hồ sơ khai thuế GTGT tháng 7/2024: Nộp chậm nhất là ngày 20/08/2024. * Số tiền thuế GTGT tháng 7/2024: Nộp chậm nhất là ngày 20/08/2024.
2. Khai và nộp thuế theo quý:
- Hồ sơ khai thuế: Chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Số tiền thuế: Chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Ví dụ: Doanh nghiệp phát sinh doanh thu trong quý II/2024 (từ tháng 4 đến tháng 6/2024), thì: * Hồ sơ khai thuế GTGT quý II/2024: Nộp chậm nhất là ngày 31/07/2024. * Số tiền thuế GTGT quý II/2024: Nộp chậm nhất là ngày 31/07/2024.
>> Xem chi tiết Xử phạt các vi phạm trong hoạt động tư vấn du học theo quy định để rõ nhé.
V. Một số câu hỏi thường gặp
1. Nếu dịch vụ tư vấn du học hoạt động tại nhiều địa phương, tôi phải nộp thuế GTGT như thế nào?
Bạn cần nộp thuế GTGT tại mỗi địa phương mà dịch vụ của bạn có hoạt động kinh doanh. Quy trình cụ thể có thể yêu cầu bạn đăng ký mã số thuế tại từng địa phương và kê khai thuế theo quy định của mỗi nơi.
2. Quy định xử phạt như thế nào nếu doanh nghiệp tư vấn du học không nộp thuế GTGT đúng hạn?
Doanh nghiệp có thể bị phạt tiền, tính lãi suất chậm nộp, và trong một số trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự. Mức phạt cụ thể tùy thuộc vào quy định của pháp luật.
Tóm lại, quy định về mức thuế suất GTGT đối với dịch vụ tư vấn du học đóng vai trò quan trọng trong việc đảm bảo sự minh bạch và công bằng trong ngành dịch vụ này. Mặc dù mức thuế suất áp dụng có thể thay đổi tùy theo quy định hiện hành, việc hiểu rõ các quy định và áp dụng đúng mức thuế suất giúp doanh nghiệp tuân thủ pháp luật và quản lý chi phí hiệu quả.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN