
Trong bối cảnh kinh tế ngày càng phát triển và rủi ro tài chính gia tăng, bảo hiểm đóng vai trò quan trọng trong việc bảo vệ quyền lợi tài chính cho các cá nhân và tổ chức. Công ty bảo hiểm không chỉ là nơi cung cấp các dịch vụ bảo hiểm mà còn là đơn vị hỗ trợ cộng đồng giảm thiểu những tác động từ các rủi ro bất ngờ, duy trì sự ổn định tài chính và phát triển. Hãy cùng Đăng ký kinh doanh ACC tìm hiểu chi tiết chức năng của công ty bảo hiểm nhé.
1. Các hoạt động trong công ty bảo hiểm
Công ty bảo hiểm thực hiện nhiều hoạt động quan trọng để cung cấp dịch vụ bảo hiểm, giúp bảo vệ tài chính cho khách hàng trước những rủi ro bất ngờ.
Trước tiên, công ty bán các sản phẩm bảo hiểm đa dạng như bảo hiểm nhân thọ, bảo hiểm phi nhân thọ (bao gồm bảo hiểm nhà ở, ô tô, sức khỏe, tai nạn) và bảo hiểm thương mại để đáp ứng nhu cầu của khách hàng. Tiếp đó, công ty định phí bảo hiểm bằng cách tính toán mức phí dựa trên yếu tố rủi ro, thời hạn bảo hiểm và loại hình bảo hiểm, giúp đảm bảo mức phí phù hợp và công bằng cho khách hàng.
Bên cạnh đó, nguồn quỹ thu được từ phí bảo hiểm cũng được công ty đầu tư vào nhiều lĩnh vực khác nhau nhằm gia tăng lợi nhuận và duy trì quỹ bảo hiểm ổn định. Ngoài ra, công ty còn tiến hành quản lý rủi ro và đánh giá tổn thất khi sự kiện bảo hiểm xảy ra, đảm bảo quá trình thanh toán quyền lợi diễn ra nhanh chóng, minh bạch.
Cuối cùng, công ty bảo hiểm xử lý các yêu cầu bồi thường của khách hàng theo quy trình chặt chẽ, giúp khách hàng yên tâm về sự hỗ trợ tài chính kịp thời khi cần thiết.
>> Đọc bài viết khác Các công ty bảo hiểm nhân thọ ở Việt Nam
2. Chức năng của công ty bảo hiểm
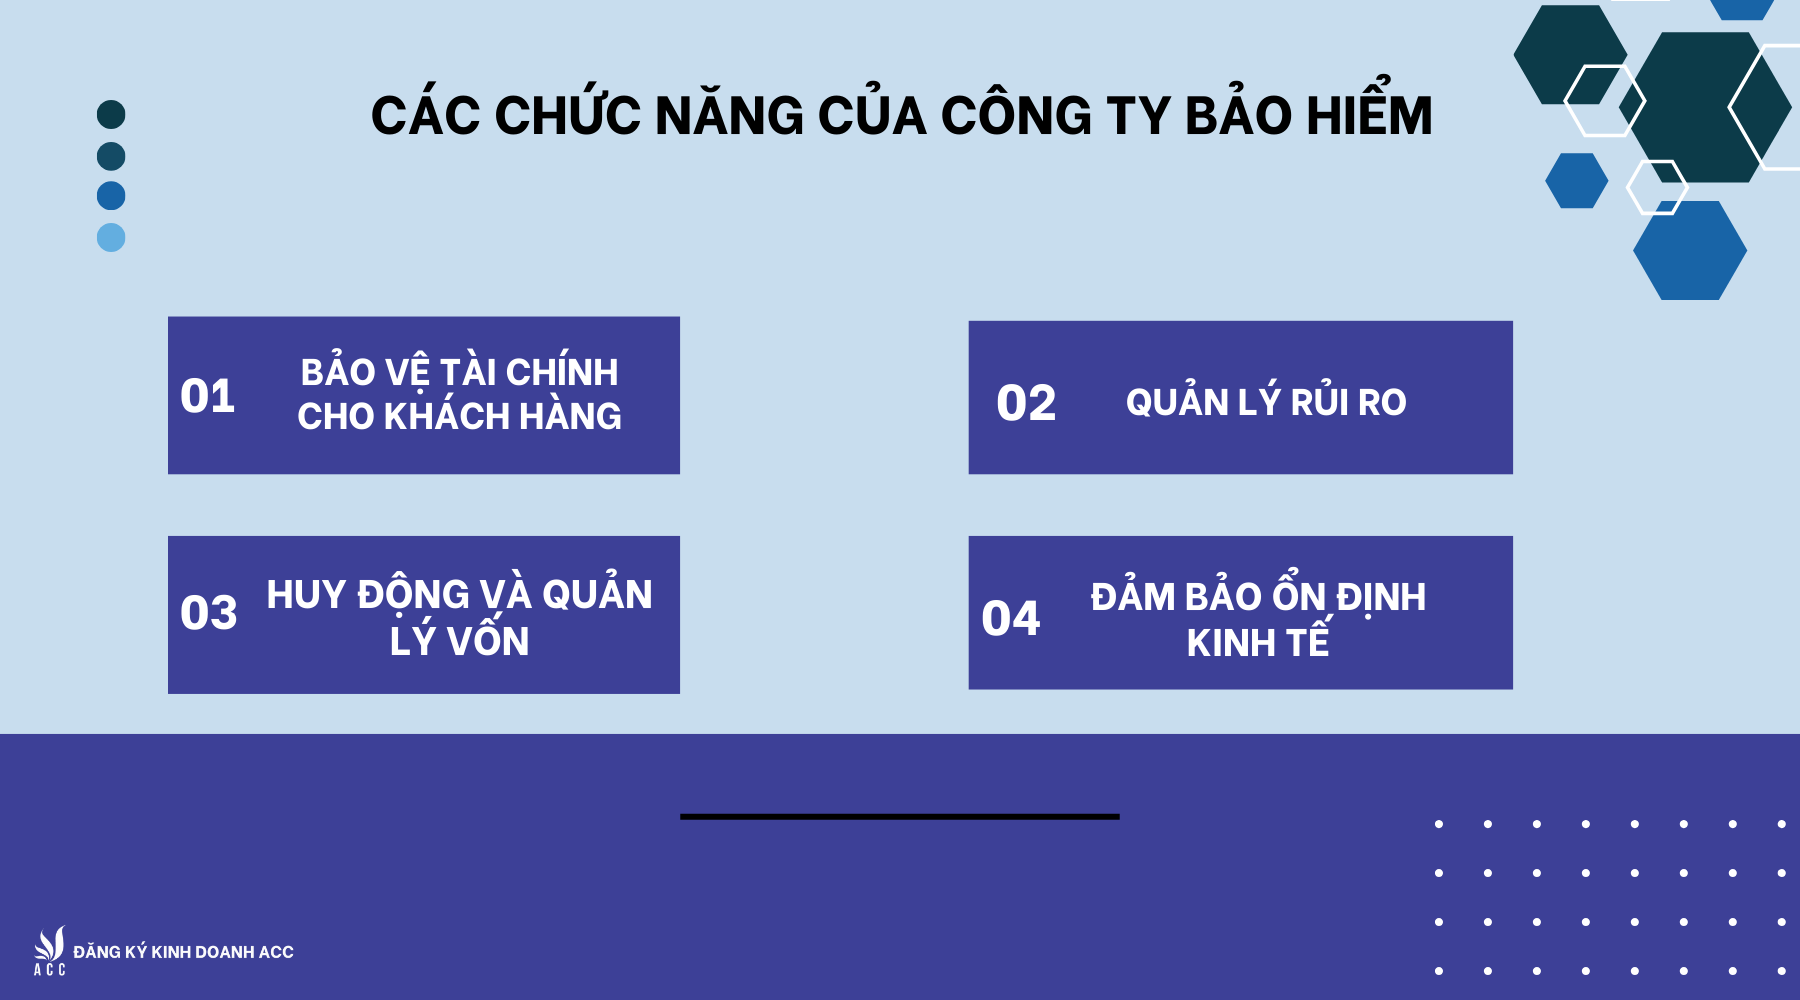
2.1 Bảo vệ tài chính cho khách hàng
Công ty bảo hiểm đóng vai trò là một tấm chắn tài chính vững chắc, giúp khách hàng yên tâm trước những rủi ro khó đoán như tai nạn, tử vong, bệnh tật hoặc tổn thất tài sản. Khi khách hàng đối diện với các sự cố không lường trước, bảo hiểm cung cấp nguồn hỗ trợ tài chính nhanh chóng để khách hàng có thể vượt qua khó khăn mà không phải gánh chịu áp lực tài chính quá lớn. Các sản phẩm bảo hiểm đa dạng như bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm nhà ở và bảo hiểm ô tô cho phép khách hàng linh hoạt lựa chọn bảo vệ cho bản thân và tài sản theo nhu cầu.
2.2 Quản lý rủi ro
Công ty bảo hiểm có trách nhiệm quản lý và giảm thiểu rủi ro cho cả khách hàng và công ty. Đầu tiên, công ty tiến hành phân tích, xác định các rủi ro có thể gặp phải trong từng loại sản phẩm bảo hiểm để dự đoán các yếu tố gây thiệt hại. Sau đó, công ty thiết lập các biện pháp giảm thiểu rủi ro, như yêu cầu khách hàng tuân thủ quy định về an toàn hoặc cung cấp hướng dẫn phòng tránh tai nạn. Việc này giúp giảm thiểu số vụ tổn thất và bảo vệ lợi ích của cả hai bên. Công ty cũng có quy trình đánh giá tổn thất khi sự cố xảy ra để thực hiện bồi thường đúng mức.
2.3 Huy động và quản lý vốn
Công ty bảo hiểm không chỉ dựa vào phí bảo hiểm mà còn huy động vốn thông qua các khoản đầu tư khác nhau. Nguồn vốn thu được từ phí bảo hiểm được sử dụng để đầu tư vào các tài sản an toàn và sinh lợi như trái phiếu, cổ phiếu, bất động sản và các dự án hạ tầng. Mục tiêu của việc đầu tư là gia tăng nguồn quỹ, duy trì khả năng thanh toán bồi thường trong tương lai và đảm bảo hiệu quả tài chính lâu dài. Quản lý vốn một cách cẩn trọng là yếu tố quan trọng để công ty duy trì sự ổn định tài chính và lòng tin của khách hàng.
2.4 Đảm bảo ổn định kinh tế
Ngoài vai trò bảo vệ tài chính cho cá nhân, công ty bảo hiểm còn đóng góp đáng kể vào sự ổn định kinh tế của xã hội. Nhờ vào các giải pháp bảo hiểm, các cá nhân và doanh nghiệp có thể duy trì hoạt động ổn định, tránh bị gián đoạn do các rủi ro tài chính bất ngờ. Các doanh nghiệp nhỏ và vừa được bảo hiểm giúp giảm thiểu tổn thất khi gặp sự cố, từ đó tránh tình trạng phá sản hoặc khủng hoảng tài chính. Công ty bảo hiểm cũng giúp giảm thiểu tác động của các rủi ro lớn đối với nền kinh tế, góp phần vào sự phát triển bền vững và ổn định của cộng đồng và xã hội.
3. Điều kiện thành lập công ty bảo hiểm
Để thành lập công ty bảo hiểm, các doanh nghiệp cần đáp ứng một số điều kiện pháp lý và tài chính nhất định. Các điều kiện cơ bản bao gồm:
- Vốn pháp định: Phải đáp ứng mức vốn pháp định tối thiểu theo quy định của pháp luật. Tùy thuộc vào loại hình bảo hiểm, vốn pháp định có thể từ vài trăm tỷ đến hàng nghìn tỷ đồng.
- Người quản lý có kinh nghiệm: Ban lãnh đạo và những người quản lý phải có chuyên môn và kinh nghiệm trong ngành bảo hiểm, có đủ điều kiện về trình độ và kỹ năng.
- Giấy phép kinh doanh: Doanh nghiệp phải xin giấy phép từ cơ quan quản lý bảo hiểm nhà nước và tuân thủ các yêu cầu cấp phép, báo cáo tài chính hàng năm.
- Chương trình bảo hiểm và quy trình bồi thường rõ ràng: Đảm bảo công ty có quy trình quản lý rủi ro, định phí, và giải quyết bồi thường rõ ràng, phù hợp với quy định của pháp luật và minh bạch với khách hàng.
>> Xem bài viết khác Điều kiện thành lập công ty bảo hiểm
4. Các lưu ý khi thành lập công ty bảo hiểm
Khi thành lập công ty bảo hiểm, có một số lưu ý quan trọng cần quan tâm để đảm bảo hoạt động hiệu quả và bền vững. Trước hết, công ty cần tuân thủ chặt chẽ các quy định pháp luật, vì ngành bảo hiểm là lĩnh vực được quản lý nghiêm ngặt về tài chính, kế toán và các chế độ bảo hiểm. Việc quản lý tài chính và nguồn vốn cũng đòi hỏi công ty phải có kế hoạch rõ ràng, đảm bảo thanh khoản cao và khả năng chi trả bồi thường khi cần thiết.
Bên cạnh đó, phát triển các sản phẩm bảo hiểm phù hợp với nhu cầu thị trường là yếu tố then chốt; điều này đòi hỏi công ty phải nắm bắt nhu cầu của khách hàng và tạo ra những sản phẩm đáp ứng tốt các rủi ro thực tế mà khách hàng có thể gặp phải. Cuối cùng, đào tạo nhân viên chuyên nghiệp là yêu cầu không thể thiếu. Nhân viên cần hiểu rõ về sản phẩm bảo hiểm, quy trình phục vụ và kỹ năng giải quyết bồi thường, đảm bảo mang đến trải nghiệm tích cực cho khách hàng và giữ vững uy tín của công ty trên thị trường.
>> Xem nội dung khác Thành lập công ty bảo hiểm cần những thủ tục gì?
 5. Câu hỏi thường gặp
Công ty bảo hiểm có phải chịu thuế gì đặc biệt không?
Các công ty bảo hiểm phải nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, và các loại thuế khác. Đặc biệt, các quy định về thuế của công ty bảo hiểm có thể khác biệt tùy theo loại hình sản phẩm bảo hiểm.
Phí bảo hiểm được tính toán dựa trên những yếu tố nào?
Phí bảo hiểm thường được tính toán dựa trên các yếu tố như mức độ rủi ro của khách hàng, loại hình bảo hiểm, thời hạn bảo hiểm, và quy mô bảo hiểm.
Từ việc tuân thủ các điều kiện pháp lý đến việc xây dựng các sản phẩm bảo hiểm phù hợp với nhu cầu thực tế, các công ty bảo hiểm đã và đang đóng góp tích cực vào sự phát triển của nền kinh tế. Hiểu rõ về chức năng và các lưu ý khi thành lập công ty bảo hiểm sẽ giúp doanh nghiệp trong ngành phát triển bền vững, mang đến lợi ích lâu dài cho khách hàng và cộng đồng.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN