
Doanh nghiệp xã hội không chỉ là một loại hình kinh doanh mà còn là một sứ mệnh mang ý nghĩa cộng đồng. Hoạt động vì lợi ích xã hội và môi trường, doanh nghiệp xã hội ngày càng thu hút sự quan tâm, trở thành cầu nối giữa kinh doanh bền vững và trách nhiệm xã hội, góp phần cải thiện cuộc sống cho cộng đồng. Các bạn hãy cùng Đăng ký kinh doanh ACC tìm hiểu chi tiết về điều kiện thành lập doanh nghiệp xã hội nhé.
1. Doanh nghiệp xã hội là gì?
Doanh nghiệp xã hội là loại hình doanh nghiệp hoạt động vì mục tiêu xã hội và môi trường, bên cạnh mục tiêu kinh tế. Thay vì chỉ tập trung vào lợi nhuận, doanh nghiệp xã hội ưu tiên giải quyết các vấn đề xã hội và cải thiện đời sống cộng đồng, như giảm nghèo, bảo vệ môi trường, hoặc nâng cao chất lượng giáo dục. Doanh nghiệp xã hội hoạt động tự chủ về tài chính và có thể tái đầu tư một phần hoặc toàn bộ lợi nhuận vào các dự án cộng đồng.
>> Đọc bài viết khác Doanh nghiệp xã hội tiếng Anh là gì?
2. Điều kiện thành lập doanh nghiệp xã hội
2.1 Mục tiêu hoạt động vì lợi ích cộng đồng
Một doanh nghiệp xã hội phải có cam kết rõ ràng về việc hoạt động vì mục tiêu xã hội hoặc môi trường. Doanh nghiệp cần ghi nhận cam kết sử dụng ít nhất 51% lợi nhuận để tái đầu tư vào các hoạt động giải quyết vấn đề xã hội hoặc bảo vệ môi trường.
Việc này nhằm đảm bảo rằng doanh nghiệp không chỉ theo đuổi lợi nhuận mà còn góp phần tạo ra giá trị tích cực cho cộng đồng, như việc hỗ trợ giáo dục, y tế, giảm thiểu ô nhiễm, hay tăng cường quyền lợi cho các nhóm yếu thế trong xã hội.
2.2 Hình thức pháp lý
Doanh nghiệp xã hội phải được thành lập theo quy định của Luật Doanh nghiệp hiện hành và đăng ký dưới dạng doanh nghiệp tư nhân, công ty TNHH, hoặc công ty cổ phần. Điều này có nghĩa là doanh nghiệp xã hội có đầy đủ tư cách pháp nhân và chịu trách nhiệm theo quy định của pháp luật.
Tùy thuộc vào quy mô và nhu cầu hoạt động, doanh nghiệp có thể chọn hình thức pháp lý phù hợp, đảm bảo khả năng mở rộng kinh doanh cũng như đáp ứng các quy định về tài chính và quản trị doanh nghiệp.
2.3 Cam kết và công khai lợi ích xã hội
Doanh nghiệp xã hội cần có bản cam kết về mục tiêu xã hội, ghi nhận rõ ràng trong điều lệ công ty ngay từ khi thành lập. Điều này bao gồm nội dung chi tiết về mục tiêu xã hội mà doanh nghiệp hướng đến, phần trăm lợi nhuận cam kết tái đầu tư vào hoạt động xã hội, và cách thức triển khai các hoạt động vì cộng đồng.
Ngoài ra, doanh nghiệp cần công khai các cam kết này với các cơ quan nhà nước có thẩm quyền cũng như cộng đồng nhằm tạo sự minh bạch và xây dựng niềm tin cho các đối tác, nhà tài trợ và cộng đồng.
2.4 Giám sát và báo cáo
Doanh nghiệp xã hội phải duy trì cơ chế giám sát và báo cáo định kỳ về tình hình hoạt động và tài chính, đặc biệt là việc thực hiện các cam kết vì cộng đồng. Việc báo cáo này không chỉ giúp doanh nghiệp minh bạch hóa quá trình sử dụng lợi nhuận mà còn đảm bảo doanh nghiệp đang hoạt động đúng với các cam kết xã hội đã đăng ký.
Các báo cáo này cần được gửi tới các cơ quan quản lý có liên quan và có thể công khai trước công chúng. Doanh nghiệp cũng có thể hợp tác với các tổ chức độc lập để giám sát các hoạt động xã hội nhằm nâng cao tính khách quan và sự tin cậy từ phía cộng đồng.
>> Tham khảo thông tin Các loại hình doanh nghiệp xã hội
3. Hồ sơ và thủ tục thành lập doanh nghiệp xã hội
3.1 Hồ sơ thành lập doanh nghiệp xã hội
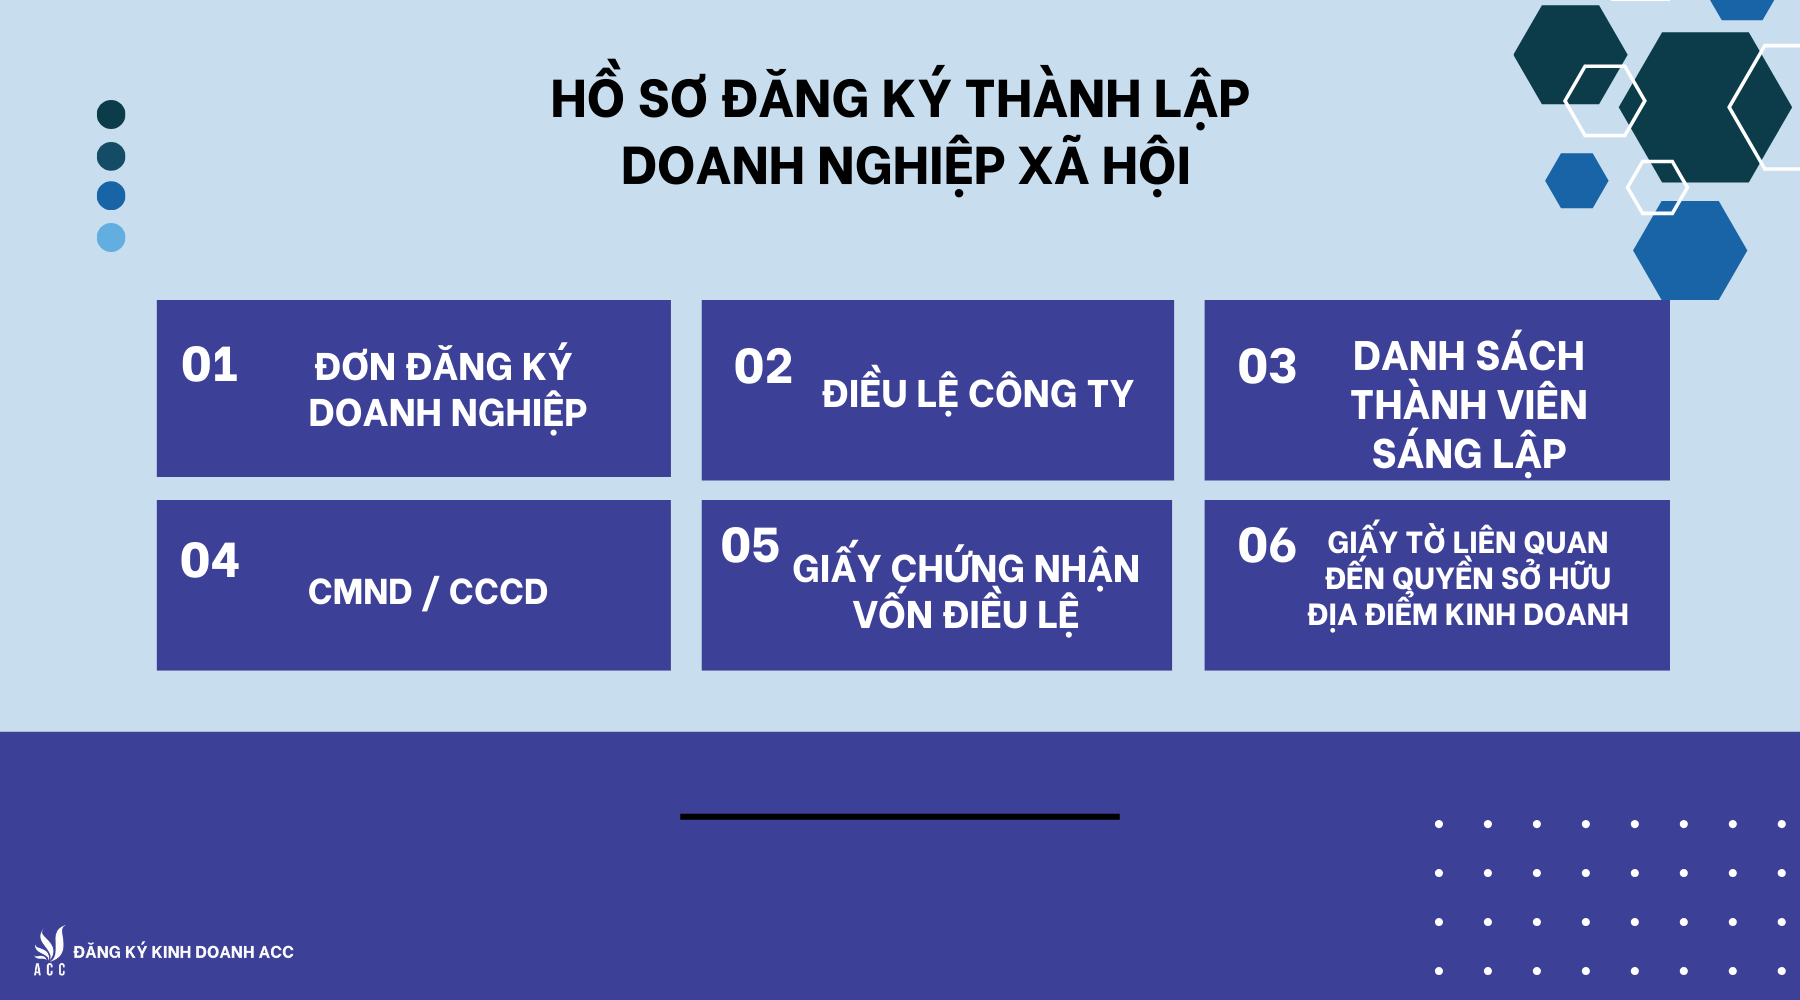
Hồ sơ đăng ký thành lập doanh nghiệp xã hội thường bao gồm các tài liệu sau:
- Đơn đăng ký doanh nghiệp: Đơn đăng ký này phải được điền đầy đủ thông tin, bao gồm tên doanh nghiệp, địa chỉ trụ sở chính, ngành nghề kinh doanh, loại hình doanh nghiệp (doanh nghiệp tư nhân, công ty TNHH, hoặc công ty cổ phần), và các thông tin khác theo yêu cầu của Sở Kế hoạch và Đầu tư.
- Điều lệ công ty: Điều lệ là văn bản quan trọng, ghi nhận các quy định về tổ chức, quản lý và hoạt động của công ty. Đối với doanh nghiệp xã hội, điều lệ phải nêu rõ cam kết sử dụng ít nhất 51% lợi nhuận để tái đầu tư vào các hoạt động xã hội hoặc môi trường. Điều lệ cần có chữ ký của tất cả các thành viên sáng lập (đối với công ty TNHH hoặc công ty cổ phần).
- Danh sách thành viên sáng lập (nếu có): Cung cấp danh sách các thành viên sáng lập công ty (bao gồm thông tin về cổ đông sáng lập, người đại diện theo pháp luật, và tỷ lệ góp vốn của các thành viên). Đối với công ty TNHH và công ty cổ phần, cần chỉ rõ tỷ lệ vốn góp của từng thành viên.
- Giấy tờ chứng minh tư cách pháp lý của người đại diện: Bao gồm bản sao công chứng giấy tờ tùy thân của người đại diện theo pháp luật của doanh nghiệp (chứng minh thư, hộ chiếu).
- Giấy chứng nhận vốn điều lệ (đối với công ty cổ phần và công ty TNHH): Chứng minh số vốn góp của các thành viên sáng lập. Vốn điều lệ này phải đảm bảo tính khả thi cho các hoạt động của doanh nghiệp xã hội.
- Giấy tờ liên quan đến quyền sở hữu địa điểm kinh doanh: Nếu doanh nghiệp không sở hữu đất, phải có hợp đồng thuê nhà đất có thời hạn, hợp đồng cho thuê phải được ký kết và chứng thực.
3.2 Thủ tục thành lập doanh nghiệp xã hội
Thủ tục thành lập doanh nghiệp xã hội bao gồm các bước sau:
Đầu tiên, doanh nghiệp chuẩn bị hồ sơ đầy đủ theo yêu cầu đã được đề cập ở mục trên. Sau khi chuẩn bị xong, hồ sơ sẽ được nộp tại Sở Kế hoạch và Đầu tư địa phương. Sở sẽ xem xét và cấp Giấy chứng nhận đăng ký doanh nghiệp trong vòng 3-5 ngày làm việc.
Sau khi nhận giấy chứng nhận, doanh nghiệp phải công khai cam kết sử dụng ít nhất 51% lợi nhuận vào các hoạt động xã hội hoặc môi trường. Tiếp theo, doanh nghiệp cần đăng ký thuế tại cơ quan thuế và mở tài khoản ngân hàng. Cuối cùng, doanh nghiệp phải công khai thông tin về cam kết xã hội và lợi nhuận tái đầu tư trên các nền tảng như trang web công ty hoặc báo cáo hàng năm.
4. Đặc điểm của doanh nghiệp xã hội
Doanh nghiệp xã hội có những đặc điểm nổi bật như: mục tiêu kép, vừa tạo lợi nhuận vừa giải quyết các vấn đề xã hội hoặc môi trường; tự chủ tài chính, duy trì hoạt động và tái đầu tư; tái đầu tư lợi nhuận, sử dụng lợi nhuận phục vụ cộng đồng thay vì chia cho cổ đông; minh bạch và trách nhiệm, công khai hoạt động tài chính và cam kết xã hội để xây dựng lòng tin; và kết hợp giữa kinh tế và xã hội, hướng tới sự phát triển bền vững.
>> Xem nội dung khác Trách nhiệm xã hội của doanh nghiệp
 5. Câu hỏi thường gặp
Lợi nhuận của doanh nghiệp xã hội được sử dụng như thế nào?
Doanh nghiệp xã hội phải sử dụng ít nhất 51% lợi nhuận để tái đầu tư cho các mục tiêu xã hội và môi trường, như đã cam kết trong điều lệ công ty.
Doanh nghiệp xã hội có chịu thuế không?
Có, doanh nghiệp xã hội vẫn chịu các loại thuế như doanh nghiệp thông thường, bao gồm thuế thu nhập doanh nghiệp, thuế giá trị gia tăng, và các loại thuế khác theo quy định của pháp luật.
Doanh nghiệp xã hội là mô hình lý tưởng để hiện thực hóa các mục tiêu phát triển bền vững. Với cam kết tái đầu tư lợi nhuận cho cộng đồng, doanh nghiệp xã hội không chỉ thúc đẩy sự phát triển kinh tế mà còn tạo ra giá trị xã hội lâu dài, góp phần xây dựng một xã hội tốt đẹp hơn.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN