
Trong thế giới tài chính, dư nợ trái phiếu doanh nghiệp đóng vai trò quan trọng, ảnh hưởng đến cả doanh nghiệp và thị trường tài chính nói chung. Trong bài viết này, Đăng ký kinh doanh ACC sẽ khám phá về dư nợ trái phiếu doanh nghiệp, chi tiết về nó, và tác động của nó đối với thị trường. Các bạn cùng theo dõi tìm dư nợ trái phiếu doanh nghiệp là gì? nhé.
1. Dư nợ trái phiếu doanh nghiệp là gì?
Dư nợ trái phiếu doanh nghiệp là tổng số tiền mà các doanh nghiệp còn phải thanh toán cho các nhà đầu tư đã mua trái phiếu do doanh nghiệp phát hành. Đây là khoản nợ chưa được trả gốc hoặc lãi (hoặc cả hai) trong kỳ hạn cam kết.
>> Đọc bài viết khác Trái phiếu doanh nghiệp là gì?
2. Các loại dư nợ trái phiếu doanh nghiệp
Dư nợ trái phiếu doanh nghiệp có thể được phân loại dựa trên nhiều yếu tố, bao gồm loại trái phiếu phát hành, thời gian đáo hạn và mục đích sử dụng vốn. Sự phân loại này giúp nhà đầu tư và doanh nghiệp hiểu rõ bản chất của từng khoản dư nợ, từ đó quản lý tài chính hiệu quả hơn và đưa ra các quyết định đầu tư phù hợp.
2.1 Theo loại trái phiếu phát hành
- Dư nợ từ trái phiếu thường: Đây là dư nợ phát sinh từ trái phiếu không có tài sản đảm bảo. Các trái phiếu này chủ yếu dựa vào uy tín của doanh nghiệp phát hành để thu hút nhà đầu tư. Rủi ro đối với nhà đầu tư cao hơn vì không có tài sản đảm bảo, nhưng đồng thời lãi suất thường cao hơn để bù đắp cho mức độ rủi ro này. Loại dư nợ này phổ biến với các doanh nghiệp có uy tín lớn hoặc vị trí vững chắc trên thị trường.
- Dư nợ từ trái phiếu có tài sản đảm bảo: Loại dư nợ này xuất phát từ các trái phiếu được bảo đảm bằng tài sản cụ thể như bất động sản, cổ phiếu, hoặc các loại tài sản có giá trị khác của doanh nghiệp. Nhà đầu tư được bảo vệ tốt hơn vì nếu doanh nghiệp không trả được nợ, tài sản đảm bảo sẽ được thanh lý để hoàn trả vốn. Tuy nhiên, quy trình phát hành loại trái phiếu này phức tạp hơn do cần thẩm định tài sản.
2.2 Theo thời gian đáo hạn
- Dư nợ ngắn hạn: Đây là dư nợ từ các trái phiếu sắp đáo hạn, thường có thời gian còn lại dưới 1 năm. Loại dư nợ này phản ánh nghĩa vụ thanh toán sớm của doanh nghiệp và thường được quản lý chặt chẽ để đảm bảo không xảy ra tình trạng vỡ nợ. Dư nợ ngắn hạn phù hợp với các doanh nghiệp cần vốn trong ngắn hạn nhưng có khả năng thu hồi vốn nhanh để thanh toán.
- Dư nợ dài hạn: Phát sinh từ các trái phiếu có thời gian đáo hạn dài hơn, thường từ vài năm đến hàng chục năm. Loại dư nợ này phù hợp với các doanh nghiệp cần huy động vốn dài hạn để đầu tư vào các dự án lớn hoặc mở rộng hoạt động kinh doanh. Dư nợ dài hạn mang lại sự ổn định tài chính cho doanh nghiệp nhưng đòi hỏi khả năng quản lý dòng tiền tốt để đáp ứng nghĩa vụ trong tương lai.
2.3 Theo mục đích sử dụng vốn
- Dư nợ từ trái phiếu tài trợ dự án: Loại dư nợ này liên quan đến các trái phiếu được phát hành để huy động vốn cho các dự án cụ thể, chẳng hạn như xây dựng cơ sở hạ tầng, phát triển công nghệ, hoặc mở rộng sản xuất. Nhà đầu tư thường đánh giá rủi ro dựa trên tiến độ và tiềm năng sinh lời của dự án. Dư nợ này mang tính chiến lược cao nhưng cũng tiềm ẩn rủi ro nếu dự án không đạt được kỳ vọng.
- Dư nợ từ trái phiếu tái cấu trúc nợ: Đây là loại dư nợ phát sinh từ các trái phiếu được phát hành để trả các khoản nợ cũ, thường là các khoản vay có lãi suất cao hoặc nợ ngắn hạn đến hạn. Việc phát hành trái phiếu tái cấu trúc nợ giúp doanh nghiệp tối ưu hóa chi phí vốn, cải thiện khả năng thanh toán và kéo dài thời gian trả nợ. Tuy nhiên, nếu không được quản lý tốt, doanh nghiệp có thể rơi vào tình trạng nợ chồng nợ.
>> Đọc thêm bài viết liên quan Mẫu trái phiếu doanh nghiệp mới năm 2024
3. Tác động của dư nợ trái phiếu doanh nghiệp đối với thị trường tài chính
3.1 Tăng tính thanh khoản và đa dạng hóa nguồn vốn
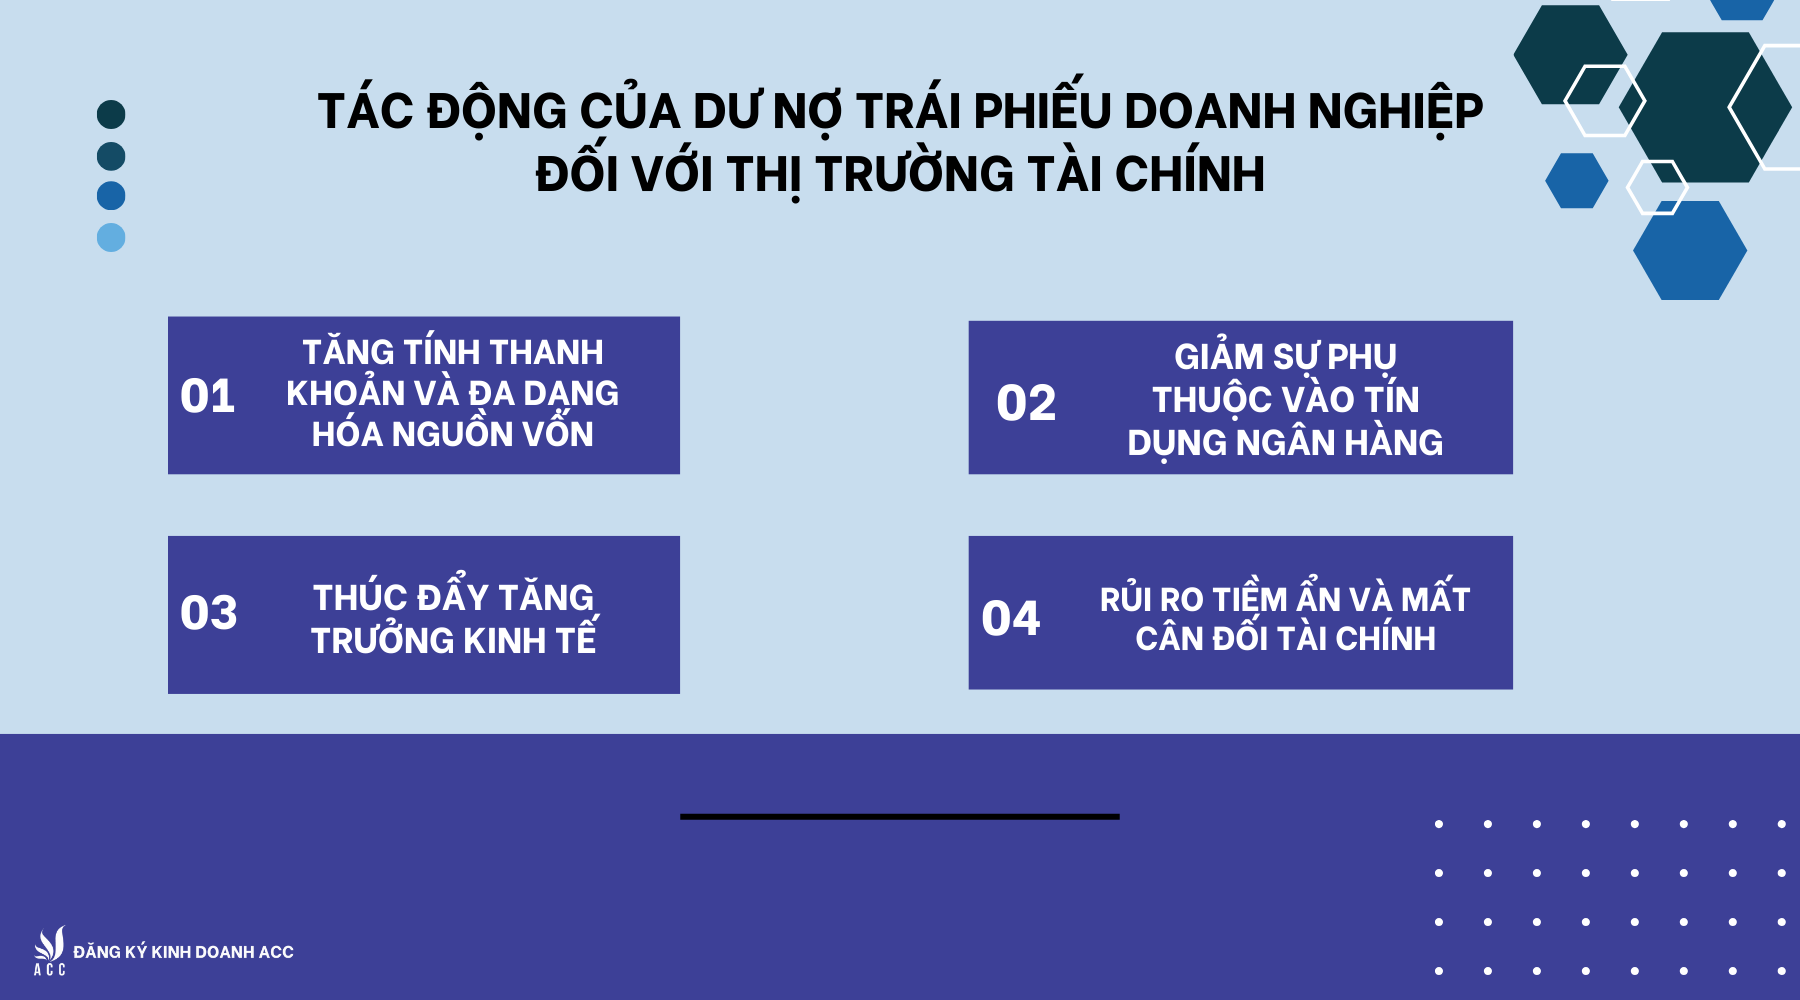
Dư nợ trái phiếu doanh nghiệp tạo điều kiện cho thị trường tài chính phát triển bằng cách cung cấp một kênh huy động vốn thay thế ngoài tín dụng ngân hàng. Việc phát hành trái phiếu giúp doanh nghiệp tiếp cận với nguồn vốn dài hạn từ nhà đầu tư trong nước và quốc tế. Điều này làm tăng tính thanh khoản trên thị trường tài chính, đồng thời đa dạng hóa các công cụ đầu tư, từ đó thúc đẩy sự cạnh tranh và minh bạch trong hệ thống tài chính.
3.2 Giảm sự phụ thuộc vào tín dụng ngân hàng
Một trong những lợi ích lớn của dư nợ trái phiếu doanh nghiệp là giúp doanh nghiệp giảm sự phụ thuộc vào các khoản vay ngân hàng truyền thống. Điều này không chỉ làm giảm áp lực đối với hệ thống ngân hàng mà còn tạo ra sự cân bằng trong cơ cấu nguồn vốn của doanh nghiệp. Nhờ đó, nền kinh tế có thêm động lực tăng trưởng bền vững khi các nguồn vốn được phân bổ hiệu quả hơn.
3.3 Thúc đẩy tăng trưởng kinh tế
Việc phát hành và quản lý tốt dư nợ trái phiếu góp phần tài trợ cho các dự án lớn, từ cơ sở hạ tầng, năng lượng đến công nghệ, tạo ra nhiều việc làm và thúc đẩy hoạt động kinh tế. Các dự án này thường mang lại giá trị gia tăng cao, không chỉ cho doanh nghiệp mà còn cho toàn bộ nền kinh tế, từ đó hỗ trợ sự phát triển dài hạn của thị trường tài chính.
3.4 Rủi ro tiềm ẩn và mất cân đối tài chính
Mặc dù mang lại nhiều lợi ích, dư nợ trái phiếu doanh nghiệp cũng tiềm ẩn rủi ro lớn. Nếu doanh nghiệp không quản lý tốt dòng tiền hoặc không đạt được kết quả kinh doanh như dự kiến, nguy cơ vỡ nợ là rất cao. Điều này có thể gây mất niềm tin của nhà đầu tư, dẫn đến sự sụt giảm giá trị trái phiếu trên thị trường thứ cấp. Khi rủi ro lan rộng, nó có thể làm suy yếu hệ thống tài chính, gây ra khủng hoảng niềm tin và ảnh hưởng tiêu cực đến nền kinh tế nói chung.
4. Lợi ích của dư nợ trái phiếu doanh nghiệp
Dư nợ trái phiếu doanh nghiệp mang lại lợi ích đáng kể cho cả doanh nghiệp và nhà đầu tư. Đối với doanh nghiệp, phát hành trái phiếu giúp huy động vốn hiệu quả mà không làm giảm quyền kiểm soát của cổ đông, đồng thời cung cấp nguồn vốn dài hạn với chi phí thường thấp hơn vay ngân hàng.
Đối với nhà đầu tư, trái phiếu mang lại lợi tức ổn định và cơ hội đa dạng hóa danh mục đầu tư, với mức độ rủi ro thường thấp hơn so với cổ phiếu. Các lợi ích này làm cho trái phiếu doanh nghiệp trở thành một công cụ tài chính quan trọng trong nền kinh tế.
>> Xem thông tin về trái phiếu Các loại trái phiếu doanh nghiệp
 5. Câu hỏi thường gặp
Làm thế nào doanh nghiệp quyết định giữa việc phát hành trái phiếu ngắn hạn và dài hạn trong cấu trúc nợ của mình?
Quyết định giữa việc phát hành trái phiếu ngắn hạn và dài hạn thường phụ thuộc vào mục tiêu tài chính cụ thể của doanh nghiệp. Trái phiếu ngắn hạn thường được sử dụng cho nhu cầu vốn ngắn hạn, trong khi trái phiếu dài hạn thích hợp cho các dự án lớn và tài trợ dài hạn.
Làm thế nào giá trị dư nợ trái phiếu của một doanh nghiệp có thể ảnh hưởng đến đánh giá của thị trường về doanh nghiệp đó?
Giá trị dư nợ trái phiếu của doanh nghiệp thường ảnh hưởng đến đánh giá của thị trường về sức khỏe tài chính của doanh nghiệp. Nếu giá trị dư nợ lớn và ổn định, thị trường có thể đánh giá tích cực, trong khi nếu có biến động lớn hoặc rủi ro cao, đánh giá có thể bị ảnh hưởng.
Làm thế nào biến động lãi suất có thể ảnh hưởng đến chiến lược quản lý dư nợ trái phiếu của doanh nghiệp?
Biến động lãi suất có thể ảnh hưởng đến chiến lược quản lý dư nợ trái phiếu bằng cách làm thay đổi chi phí vốn của doanh nghiệp. Doanh nghiệp có thể cần điều chỉnh chiến lược để ứng phó với thị trường lãi suất biến động, ví dụ như quyết định giữa trái phiếu cố định lãi suất hoặc biến động.
Dư nợ trái phiếu doanh nghiệp vừa là cơ hội vừa là thách thức đối với cả doanh nghiệp và thị trường tài chính. Khi được quản lý hiệu quả, nó góp phần thúc đẩy tăng trưởng kinh tế và cải thiện cơ cấu nguồn vốn. Tuy nhiên, những rủi ro tiềm ẩn của dư nợ trái phiếu cũng nhắc nhở chúng ta về tầm quan trọng của việc giám sát và quản lý chặt chẽ. Một thị trường tài chính phát triển bền vững cần sự cân bằng giữa lợi ích và rủi ro, để không chỉ hỗ trợ doanh nghiệp mà còn mang lại niềm tin cho nhà đầu tư.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN