
Hoạt động kiểm toán đóng vai trò quan trọng trong việc đảm bảo tính minh bạch, chính xác và tuân thủ pháp luật của báo cáo tài chính doanh nghiệp. Đây không chỉ là yêu cầu pháp lý đối với một số loại hình doanh nghiệp mà còn là công cụ quản trị hiệu quả, giúp củng cố niềm tin từ nhà đầu tư, đối tác và cơ quan quản lý. Các bạn cùng Đăng ký kinh doanh ACC tìm hiểu xem loại hình doanh nghiệp nào bắt buộc phải kiểm toán?
1. Hoạt động kiểm toán trong doanh nghiệp là gì?
Kiểm toán trong doanh nghiệp là quá trình kiểm tra, đánh giá và xác minh tính chính xác của các báo cáo tài chính, cũng như mức độ tuân thủ các quy định pháp luật và tiêu chuẩn kế toán của doanh nghiệp. Mục tiêu của kiểm toán là cung cấp thông tin tài chính đáng tin cậy, tăng cường minh bạch và cải thiện hệ thống quản trị rủi ro. Kiểm toán có thể được thực hiện bởi kiểm toán nội bộ hoặc các tổ chức kiểm toán độc lập bên ngoài, tùy thuộc vào nhu cầu và quy định pháp luật.
>> Đọc bài viết khác Loại hình doanh nghiệp được phát hành trái phiếu
2. Loại hình doanh nghiệp nào bắt buộc phải kiểm toán?
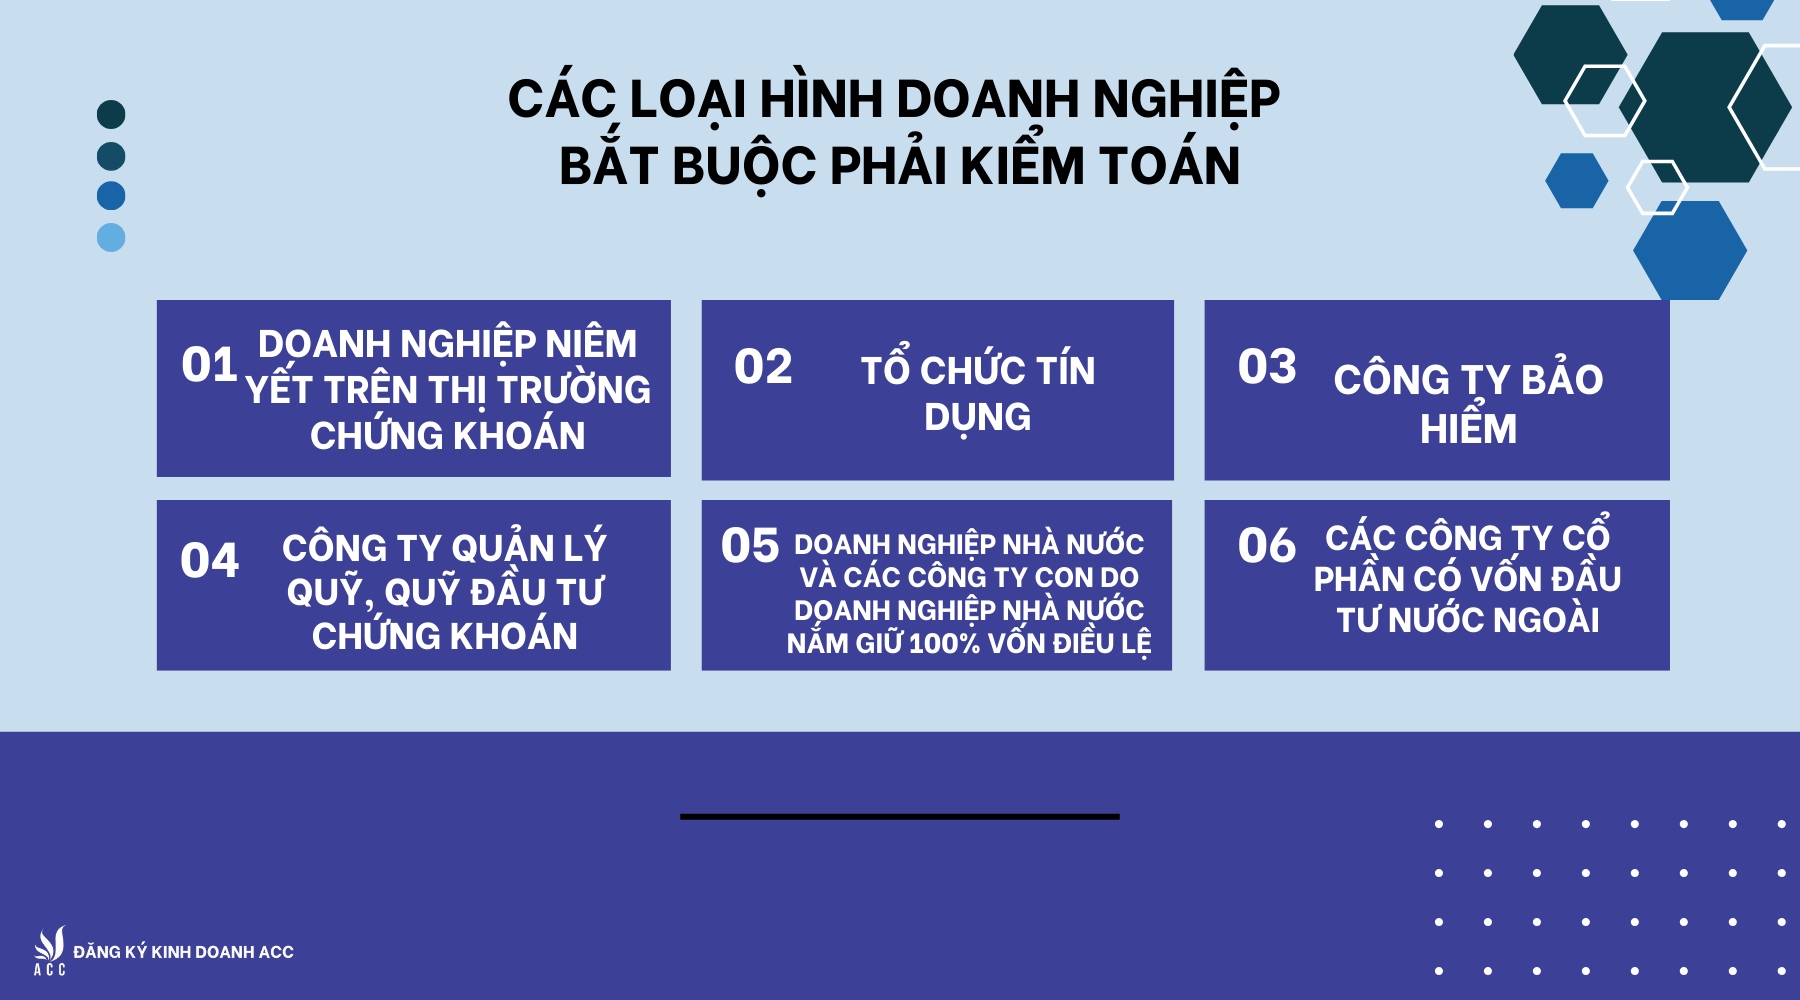
Theo quy định của Luật Kiểm toán Độc lập 2011 và các văn bản pháp lý liên quan, các loại hình doanh nghiệp bắt buộc phải thực hiện kiểm toán bao gồm:
- Doanh nghiệp niêm yết trên thị trường chứng khoán: Các công ty niêm yết phải kiểm toán báo cáo tài chính hàng năm để bảo vệ quyền lợi của cổ đông và nhà đầu tư, đồng thời đảm bảo tính minh bạch trong hoạt động tài chính.
- Tổ chức tín dụng: Các ngân hàng, công ty tài chính và công ty cho thuê tài chính phải kiểm toán định kỳ để đáp ứng yêu cầu của cơ quan quản lý nhà nước và đảm bảo sự ổn định của hệ thống tài chính.
- Công ty bảo hiểm, công ty môi giới bảo hiểm, quỹ bảo hiểm: Các doanh nghiệp trong ngành bảo hiểm cần kiểm toán để đảm bảo khả năng tài chính vững mạnh và sự minh bạch trong việc quản lý quỹ bảo hiểm.
- Công ty quản lý quỹ, quỹ đầu tư chứng khoán: Để đảm bảo các quỹ này hoạt động đúng quy định và bảo vệ quyền lợi của các nhà đầu tư, kiểm toán là yêu cầu bắt buộc đối với các công ty quản lý quỹ và quỹ đầu tư chứng khoán.
- Doanh nghiệp nhà nước và các công ty con do doanh nghiệp nhà nước nắm giữ 100% vốn điều lệ: Đây là các doanh nghiệp có vốn nhà nước, nên việc kiểm toán đảm bảo tính minh bạch trong việc sử dụng tài sản nhà nước.
- Các công ty cổ phần có vốn đầu tư nước ngoài hoặc doanh nghiệp có yếu tố nước ngoài: Do tính chất liên quan đến các quy định quốc tế và yêu cầu từ các nhà đầu tư nước ngoài, các doanh nghiệp này bắt buộc phải kiểm toán báo cáo tài chính.
3. Quy định về kiểm toán trong doanh nghiệp
Theo pháp luật Việt Nam, việc kiểm toán doanh nghiệp phải tuân thủ các quy định chính như sau: Đầu tiên, Luật Kiểm toán Độc lập 2011 xác định rõ vai trò, trách nhiệm của tổ chức kiểm toán và quy trình thực hiện kiểm toán độc lập đối với các doanh nghiệp. Tiếp theo, Thông tư hướng dẫn của Bộ Tài chính quy định chi tiết các tiêu chuẩn và quy trình kiểm toán cho từng ngành nghề và loại hình doanh nghiệp, giúp các đơn vị kiểm toán thực hiện công việc đúng chuẩn mực.
Các doanh nghiệp thuộc đối tượng bắt buộc kiểm toán phải nộp báo cáo kiểm toán kèm theo báo cáo tài chính cho các cơ quan chức năng như Ủy ban Chứng khoán Nhà nước và cơ quan thuế để đảm bảo tính minh bạch và tuân thủ pháp luật. Cuối cùng, việc thực hiện kiểm toán phải dựa trên Tiêu chuẩn kiểm toán Việt Nam (VSA), đảm bảo chất lượng và tính hợp pháp của các hoạt động kiểm toán, giúp tạo sự tin tưởng cho các đối tác và nhà đầu tư.
>> Tham khảo thông tin liên quan Loại hình doanh nghiệp là gì?
4. Khi nào doanh nghiệp cần kiểm toán?
Doanh nghiệp cần thực hiện kiểm toán trong các trường hợp sau:
- Định kỳ hằng năm: Áp dụng với các doanh nghiệp bắt buộc kiểm toán để lập báo cáo tài chính.
- Trước khi niêm yết chứng khoán: Doanh nghiệp phải cung cấp báo cáo tài chính được kiểm toán để đáp ứng yêu cầu của Ủy ban Chứng khoán Nhà nước.
- Khi thực hiện giao dịch lớn: Ví dụ như sáp nhập, mua bán doanh nghiệp, hoặc kêu gọi vốn đầu tư.
- Theo yêu cầu của các bên liên quan: Bao gồm cổ đông, đối tác, hoặc cơ quan quản lý nhà nước.
- Khi có nghi ngờ gian lận hoặc sai sót tài chính: Kiểm toán được tiến hành nhằm xác minh và giải quyết các vấn đề liên quan đến báo cáo tài chính.
>> Xem thủ tục thành lập doanh nghiệp Điều kiện, hồ sơ thành lập doanh nghiệp/ công ty

5. Câu hỏi thường gặp
Phí kiểm toán được tính như thế nào?
Phí kiểm toán thường phụ thuộc vào quy mô doanh nghiệp, phạm vi kiểm toán và mức độ phức tạp của báo cáo tài chính.
Hậu quả khi không thực hiện kiểm toán là gì?
Doanh nghiệp có thể bị xử phạt hành chính, mất uy tín với nhà đầu tư, và gặp khó khăn trong các giao dịch kinh doanh hoặc tài chính lớn.
Kiểm toán không chỉ đáp ứng các yêu cầu bắt buộc mà còn mang lại nhiều lợi ích thiết thực, từ tăng cường uy tín đến hỗ trợ quản lý rủi ro. Doanh nghiệp cần nhận thức rõ tầm quan trọng của kiểm toán, tuân thủ đầy đủ các quy định pháp luật để phát triển bền vững và minh bạch hơn trong hoạt động kinh doanh.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN