
Trong bối cảnh kinh doanh hiện nay, nhiều doanh nghiệp phải đối mặt với các quyết định tạm ngừng hoạt động do những biến động không lường trước được trong nền kinh tế hoặc các yếu tố nội bộ. Một trong những vấn đề thường gặp nhất từ phía doanh nghiệp trong thời gian tạm ngừng kinh doanh là vấn đề quyết toán thuế. Hãy cùng Đăng ký kinh doanh ACC tìm hiểu xem tạm ngừng kinh doanh có phải quyết toán thuế không?
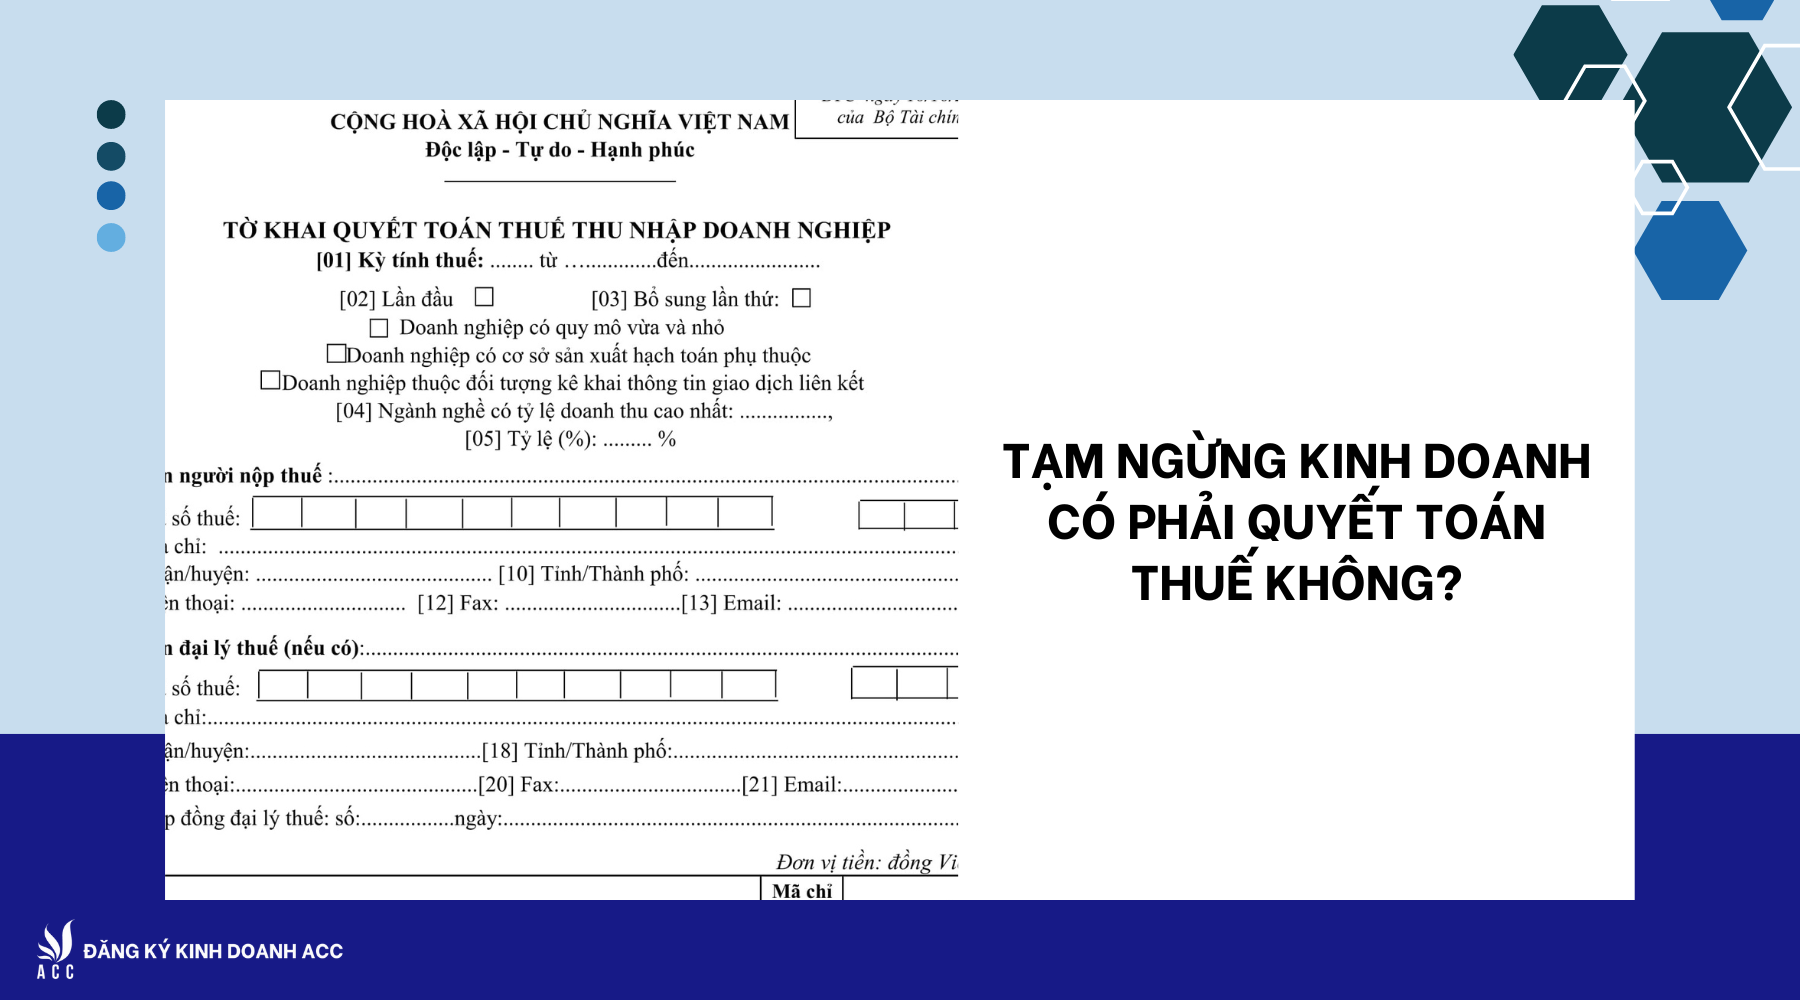
1. Tạm ngừng kinh doanh là gì?
Tạm ngừng kinh doanh là trạng thái mà doanh nghiệp quyết định ngừng hoạt động kinh doanh trong một khoảng thời gian nhất định, nhưng không có nghĩa là doanh nghiệp đó đã chấm dứt hoạt động hoàn toàn. Quyết định tạm ngừng có thể xuất phát từ nhiều nguyên nhân, chẳng hạn như khó khăn tài chính, nhu cầu tái cơ cấu, hoặc đơn giản là muốn tạm thời ngừng hoạt động để đánh giá lại chiến lược kinh doanh.
>> Đọc thêm bài viết Điều kiện để tạm ngừng kinh doanh là gì?
2. Tạm ngừng kinh doanh có phải quyết toán thuế không?
Quyết toán thuế là một quá trình mà doanh nghiệp hoặc cá nhân phải thực hiện để xác định số tiền thuế phải nộp cho Nhà nước trong một kỳ tính thuế nhất định. Đây là một bước quan trọng trong việc đảm bảo rằng tất cả các nghĩa vụ tài chính liên quan đến thuế đã được hoàn thành đúng theo quy định pháp luật.
Như vậy khi doanh nghiệp quyết định tạm ngừng kinh doanh, một trong những vấn đề quan trọng nhất là xác định liệu doanh nghiệp có phải thực hiện quyết toán thuế không? Theo quy định hiện nay. doanh nghiệp tạm ngừng kinh doanh không phải quyết toán thuế tại thời điểm thông báo tạm ngừng.
Tuy nhiên, căn cứ theo khoản 2 Điều 4 Nghị định 126/2020/NĐ-CP thì vẫn có một số trường hợp các doanh nghiệp cần phải làm báo cáo thuế và quyết toán thuế. Đó là, những doanh nghiệp tạm ngừng hoạt động kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính.
3. Khi nào doanh nghiệp tạm ngừng kinh doanh quyết toán thuế?
Theo quy định ở trên thì vẫn có một số trường hợp cần phải quyết toán thuế khi tạm ngừng kinh doanh. Các quy định này nhằm đảm bảo sự công bằng và minh bạch trong việc thực hiện nghĩa vụ thuế. Doanh nghiệp cần nắm rõ quy định này để tránh vi phạm pháp luật và các rủi ro liên quan. Để hiểu rõ hơn, các đối tượng không hoạt động trọn tháng, quý, năm dương lịch và năm tài chính cần phải quyết toán thuế là như thế nào thì các bạn xem ví dụ sau đây.
Ví dụ: nếu doanh nghiệp A quyết định tạm ngừng kinh doanh từ ngày 15/06/2023, thì cửa hàng vẫn còn hoạt động đến hết ngày 14/06/2023, nên cửa hàng phải quyết toán thuế quý 2/2023.Ngược lại, nếu doanh nghiệp A quyết định tạm ngừng kinh doanh từ ngày 01/07/2023. Vì cửa hàng không hoạt động trong suốt quý 3/2023, nên cửa hàng không cần quyết toán thuế quý 3/2023.
>> Đọc thêm bài viết Công ty tạm ngưng có đóng thuế môn bài không?
4. Thủ tục quyết toán thuế khi doanh nghiệp tạm ngừng kinh doanh
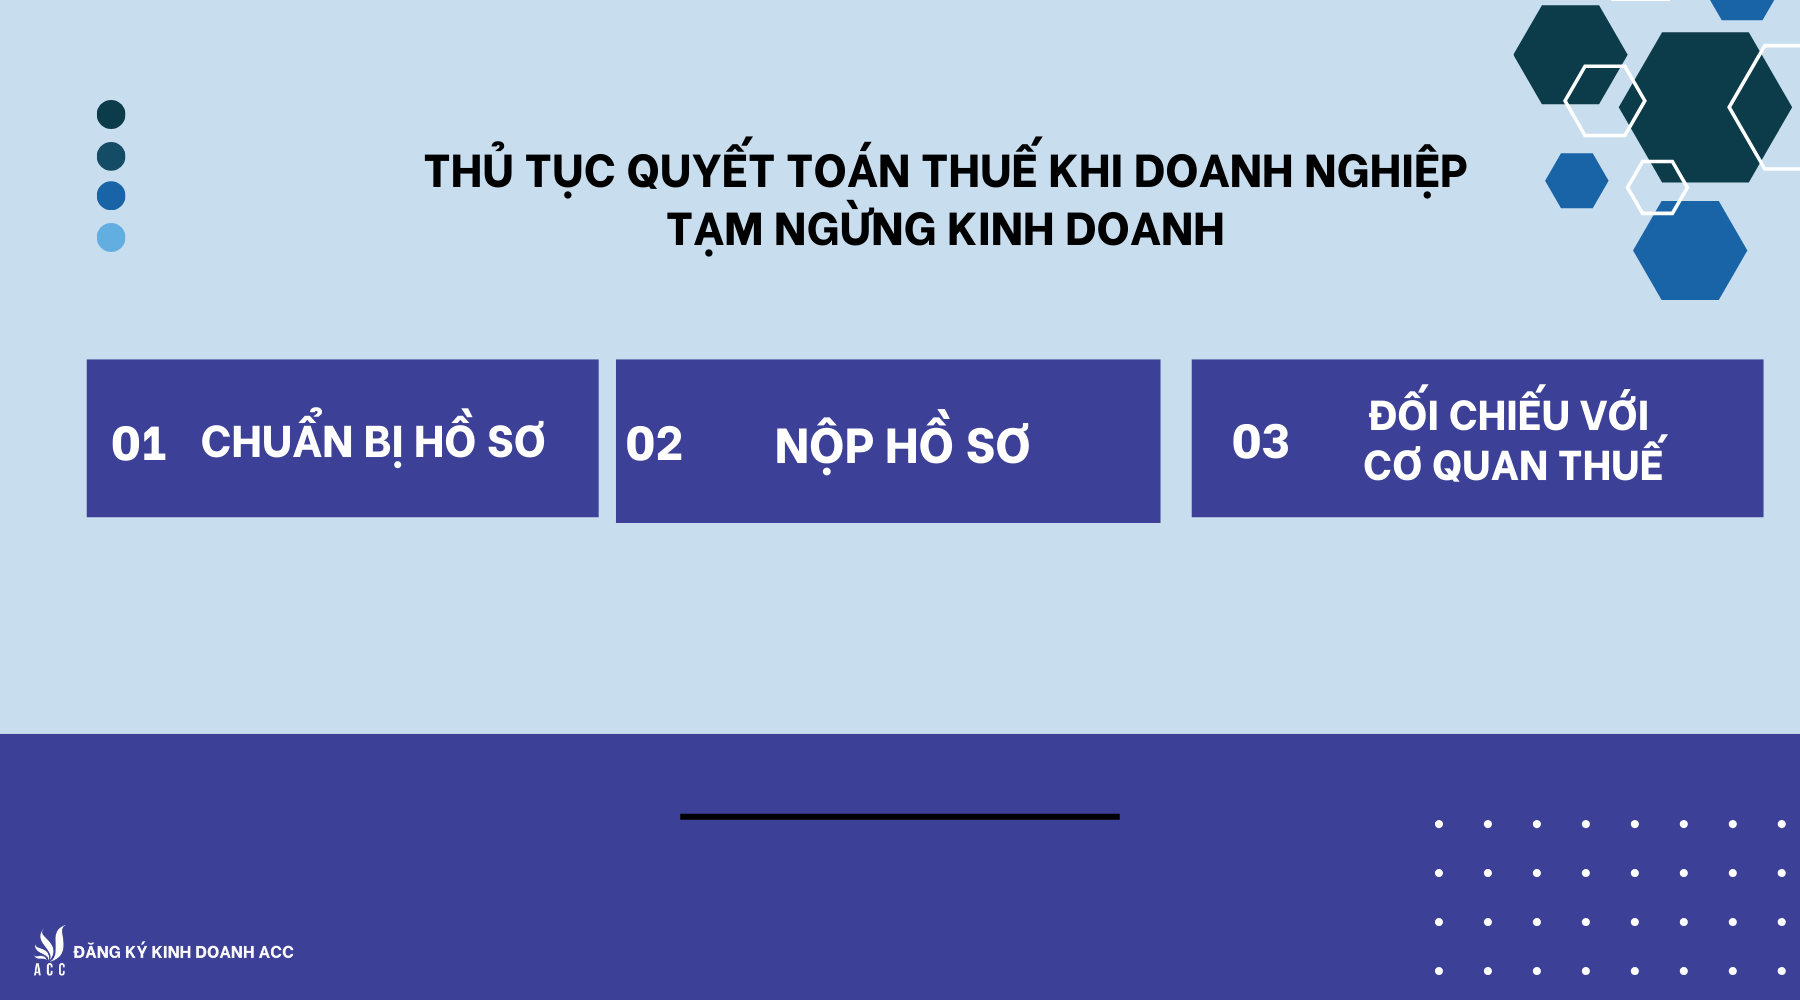
Thủ tục quyết toán thuế khi doanh nghiệp tạm ngừng kinh doanh cần được thực hiện một cách chính xác và đầy đủ để tránh các rủi ro pháp lý. Các bước thực hiện quyết toán thuế bao gồm:
4.1 Chuẩn bị hồ sơ quyết toán thuế
Doanh nghiệp cần thu thập đầy đủ các chứng từ kế toán, hóa đơn, biên lai liên quan đến hoạt động kinh doanh trong năm tài chính. Đồng thời, xác định các khoản thuế phải nộp và các khoản đã nộp để thực hiện đối chiếu với cơ quan thuế.
4.2 Nộp hồ sơ quyết toán thuế
Doanh nghiệp nộp hồ sơ quyết toán thuế đến cơ quan thuế quản lý trực tiếp. Hồ sơ bao gồm một số giấy tờ sau:
- Tờ khai quyết toán thuế theo mẫu quy định;
- Báo cáo tài chính và các tài liệu liên quan khác.
Lưu ý, doanh nghiệp cần đảm bảo rằng các khoản thuế còn nợ đã được thanh toán đầy đủ trước khi nộp hồ sơ.
4.3 Kiểm tra và đối chiếu số liệu với cơ quan thuế
Sau khi nộp hồ sơ, doanh nghiệp cần phối hợp với cơ quan thuế để kiểm tra, đối chiếu số liệu và xử lý các vấn đề phát sinh nếu có. Nếu có sai sót hoặc thiếu sót trong hồ sơ, doanh nghiệp cần kịp thời chỉnh sửa và bổ sung để tránh các hình phạt sau này.
5. Hậu quả khi doanh nghiệp không thực hiện quyết toán thuế đúng quy định
Việc không tuân thủ quy định về quyết toán thuế có thể gây ra nhiều hậu quả nghiêm trọng, ảnh hưởng trực tiếp đến hoạt động của doanh nghiệp. Thứ nhất, doanh nghiệp mong muốn tạm ngừng kinh doanh mà không thực hiện quyết toán thuế thì sẽ không được Sở kế hoạch và đầu tư thông qua hồ sơ xin tạm ngừng kinh doanh. Ảnh hướng đến tiến độ, kế hoạch hoạt động của doanh nghiệp.
Thứ hai, doanh nghiệp còn có thể bị xử phạt vi phạm hành chính, mức phạt sẽ tăng lên tùy theo mức độ vi phạm và thời gian chậm trễ. Ngoài ra, còn phải chịu lãi suất chậm nộp thuế theo quy định hiện hành, làm tăng thêm gánh nặng tài chính.
Thứ ba, cơ quan thuế sẽ tiến hành thanh tra, kiểm tra và truy thu số thuế thiếu, nếu phát hiện doanh nghiệp có hành vi trốn thuế hoặc gian lận, có thể dẫn đến các biện pháp xử lý nghiêm khắc hơn. Cuối cùng, không tuân thủ nghĩa vụ thuế có thể ảnh hưởng đến uy tín của doanh nghiệp, gây khó khăn trong việc hợp tác với đối tác, khách hàng và có thể dẫn đến mất cơ hội kinh doanh.
>> Đọc thêm bài viết Tạm ngừng kinh doanh có phải nộp báo cáo thuế không?

6. Câu hỏi thường gặp
Làm thế nào để thông báo tạm ngừng kinh doanh với cơ quan thuế?
Doanh nghiệp cần nộp thông báo tạm ngừng kinh doanh bằng văn bản tới cơ quan thuế và cơ quan đăng ký kinh doanh ít nhất 03 ngày trước khi tạm ngừng.
Doanh nghiệp tạm ngừng kinh doanh có phải nộp thuế môn bài không?
Doanh nghiệp vẫn phải nộp thuế môn bài trong năm tài chính mà doanh nghiệp tạm ngừng kinh doanh. Tuy nhiên, nếu doanh nghiệp đã tạm ngừng ngay từ đầu năm tài chính và không có hoạt động kinh doanh, cơ quan thuế có thể xem xét miễn nộp thuế môn bài cho năm đó.
HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN